Spis treści (33 rozdziały i materiały)
Najważniejsze ustalenia
Rynek wyszukiwania zwiększył skalę, ale ruch kierowany na strony nie rozkłada się tak samo jak kilkanaście lat temu. Google pozostaje liderem, Polska stopniowo odbiega od dawnej niemal pełnej koncentracji na jednym źródle, a wybór urządzenia silnie zmienia obraz udziałów.
- Internet urósł: ITU szacuje 6,05 mld internautów w 2025 r., wobec około 1,02 mld w 2005 r. To tło rozwoju rynku, a nie pomiar zapytań.[8]
- Google zwiększył komunikowaną skalę z 1,2 biliona wyszukiwań w 2012 r. do ponad 5 bilionów rocznie według deklaracji z 2025 r.[10][11]
- Globalny udział Google wynosił 90,28% w 2009 r. i 89,91% w 2025 r. Dominacja pozostała trwała mimo wahań po drodze.[2]
- W Polsce Google przesunęło się z 98,50% w 2019 r. do 89,79% w 2025 r. Bing osiągnął 6,24% w pełnym 2025 r.[3]
- Urządzenie ma znaczenie: w Polsce Bing miał w 2025 r. 13,36% na komputerach i 0,90% na telefonach.[4][5]
- Udział w przejściach nie jest udziałem w liczbie użytkowników ani w liczbie zapytań. Wzrost wyszukiwania nie gwarantuje proporcjonalnego wzrostu wizyt.[1]
Stan opracowania: 28 września 2026 r. Pełne lata 2009–2025, osobny odczyt za sierpień 2026. Każda statystyka ma wskazany okres, obszar i rodzaj pomiaru. Tabele roczne przedstawiają pełne lata, a najnowszy miesiąc pokazano oddzielnie. Numery w nawiasach prowadzą do listy źródeł.
Nowe rozdziały wydania rozszerzonego pokazują udział wyszukiwania w kanałach pozyskiwania wizyt, europejskie badanie zero click i miesięczny przebieg zmian. Modele obliczeniowe wyjaśniają wpływ urządzeń i CTR. Procedura diagnozy spadków oraz plan 90 dni pomagają przełożyć dane na pracę nad własną witryną. Pod koniec znajduje się karta wiarygodności źródeł.

Rozdział 1Co naprawdę oznacza „ruch z wyszukiwarek”?
Historia wyszukiwania jest historią rosnącej skali, zmieniających się urządzeń i coraz większej konkurencji o uwagę użytkownika. Żeby ją zrozumieć, trzeba najpierw rozdzielić kilka liczb, które w popularnych zestawieniach bywają traktowane zamiennie.
Wyszukiwanie to zapytanie wysłane do usługi. Osoba sprawdzająca pogodę może dostać odpowiedź od razu i nie otworzyć żadnej strony. Wyszukiwanie nastąpiło, ale właściciel zewnętrznej witryny nie otrzymał wizyty. Z kolei po jednym zapytaniu użytkownik może odwiedzić kilka serwisów.
Przejście z wyszukiwarki następuje wtedy, gdy użytkownik otwiera stronę znalezioną w wynikach. Właśnie na takich przejściach opiera się wykorzystane w tym opracowaniu zestawienie udziałów Statcounter. Nie jest to spis wszystkich zapytań ani wszystkich internautów.[1]
| Wskaźnik | Na jakie pytanie odpowiada? | Przykład użycia |
|---|---|---|
| Liczba zapytań | Jak często korzystamy z wyszukiwania? | Roczna skala wyszukiwań Google |
| Udział w przejściach | Z której wyszukiwarki pochodzą mierzone wejścia? | Google i Bing w Polsce |
| Użytkownicy | Ile osób korzysta z usługi lub internetu? | Globalne dane ITU |
| Sesje na stronie | Ile wizyt zarejestrował dany serwis? | Własna analityka firmy |
| Konwersje | Ile wizyt przyniosło pożądany rezultat? | Zakup, kontakt, rezerwacja |
Jeden procent, kilka różnych znaczeń
Gdy wyszukiwarka ma 90% udziału w mierzonych przejściach, nie oznacza to, że korzysta z niej dokładnie 90% ludzi. Ta sama osoba może używać kilku usług. Część zapytań nie kończy się kliknięciem, a część generuje więcej niż jedno przejście.
Podobnie wzrost liczby internautów o 10% nie dowodzi wzrostu ruchu z wyszukiwarek o 10%. Nowi użytkownicy mogą korzystać przede wszystkim z komunikatorów, filmów lub aplikacji. W tej publikacji każda statystyka ma więc własną jednostkę, okres i obszar geograficzny.
Dla właściciela strony najważniejszy jest cały ciąg: potrzeba użytkownika → widoczność firmy → wizyta → rezultat biznesowy. Raporty używane dalej mają różne mianowniki: wszystkie sesje, wybrane kanały, przejścia z wyszukiwarek albo zapytania. Nie można przenosić procentów między tymi zbiorami. Dane o rynku wyjaśniają otoczenie, w którym firma działa. Dopiero własna analityka pokazuje jej rzeczywiste wyniki.
Rozdział 2Od katalogów i portali do odpowiedzi AI
Na początku rozwoju WWW użytkownicy odnajdywali strony także przez katalogi tematyczne i portale. W miarę wzrostu sieci coraz większego znaczenia nabierało automatyczne wyszukiwanie oraz porządkowanie wyników. Historia Google opisuje projekt Backrub, który wykorzystywał linki do oceny znaczenia stron. Firma Google powstała w 1998 r.[15]
W 2009 r. Microsoft przedstawił Bing. Już komunikat premierowy mówił o pomocy w podejmowaniu decyzji, między innymi zakupowych i związanych z podróżami. Pokazuje to, że ambicja wyszukiwarki wykraczała poza wyświetlenie samej listy adresów jeszcze przed obecną falą AI.[16]
| Moment | Udokumentowana zmiana | Znaczenie dla właściciela strony |
|---|---|---|
| 1998 | Powstanie firmy Google | Początek historii późniejszego lidera |
| 2009 | Microsoft przedstawia Bing | Rozwój konkurencyjnej usługi wyszukiwania |
| 2012 | Google podaje 1,2 biliona wyszukiwań w roku | Wyszukiwanie działa już w ogromnej skali |
| 2015 | Google informuje o przewadze zapytań mobilnych w 10 krajach | Telefon staje się głównym miejscem kontaktu |
| 2024 | Dodatkowe ekrany wyboru usług w Europie | Zmiana warunków wyboru domyślnej wyszukiwarki |
| 2025 | Google komunikuje ponad 5 bilionów wyszukiwań rocznie | Skala pytań nadal rośnie |
| 2025–2026 | Wyniki, odpowiedzi AI i linki do źródeł współistnieją | Widoczność i kliknięcie trzeba mierzyć oddzielnie |
Źródła osi czasu: Google, Microsoft oraz badanie Pew opisane dalej. Informacja z 2015 r. dotyczyła dziesięciu krajów, w tym USA i Japonii; nie oznaczała przewagi mobile w każdym kraju świata.[10][11][15][16][17][22]
Co zmieniło się w samej drodze użytkownika?
Wyszukiwanie coraz częściej towarzyszy konkretnej sytuacji: znalezieniu sklepu w pobliżu, sprawdzeniu dostępności produktu, porównaniu opcji lub uzyskaniu szybkiego wyjaśnienia. Odpowiedź może przyjąć postać tekstu, mapy, filmu albo podsumowania z linkami.
To zmienia zadanie firmy. Nie wystarczy obserwować jednej frazy i jednego numeru pozycji. Trzeba rozumieć, czego użytkownik potrzebuje i w którym momencie ma powód, żeby przejść na stronę. Google opisało dodatkowe ekrany wyboru wyszukiwarki i przeglądarki wdrażane od marca 2024 r. w związku z DMA. Sama informacja o wdrożeniu nie określa jego wpływu na udziały w Polsce.[29] Daty na osi czasu wyznaczają etapy rozwoju usług; nie są dowodem, że konkretna premiera sama spowodowała zmianę ich udziałów.
Rozdział 3Najpierw urósł internet: świat w latach 2005–2025
Zanim porównamy wyszukiwarki, warto zobaczyć, jak powiększyła się ich potencjalna publiczność. W spójnej serii ITU liczba osób korzystających z internetu wzrosła z około 1,02 mld w 2005 r. do 6,05 mld w 2025 r. Ostatnia wartość jest oszacowaniem. To niemal sześciokrotna różnica w ciągu dwudziestu lat.[8][9]
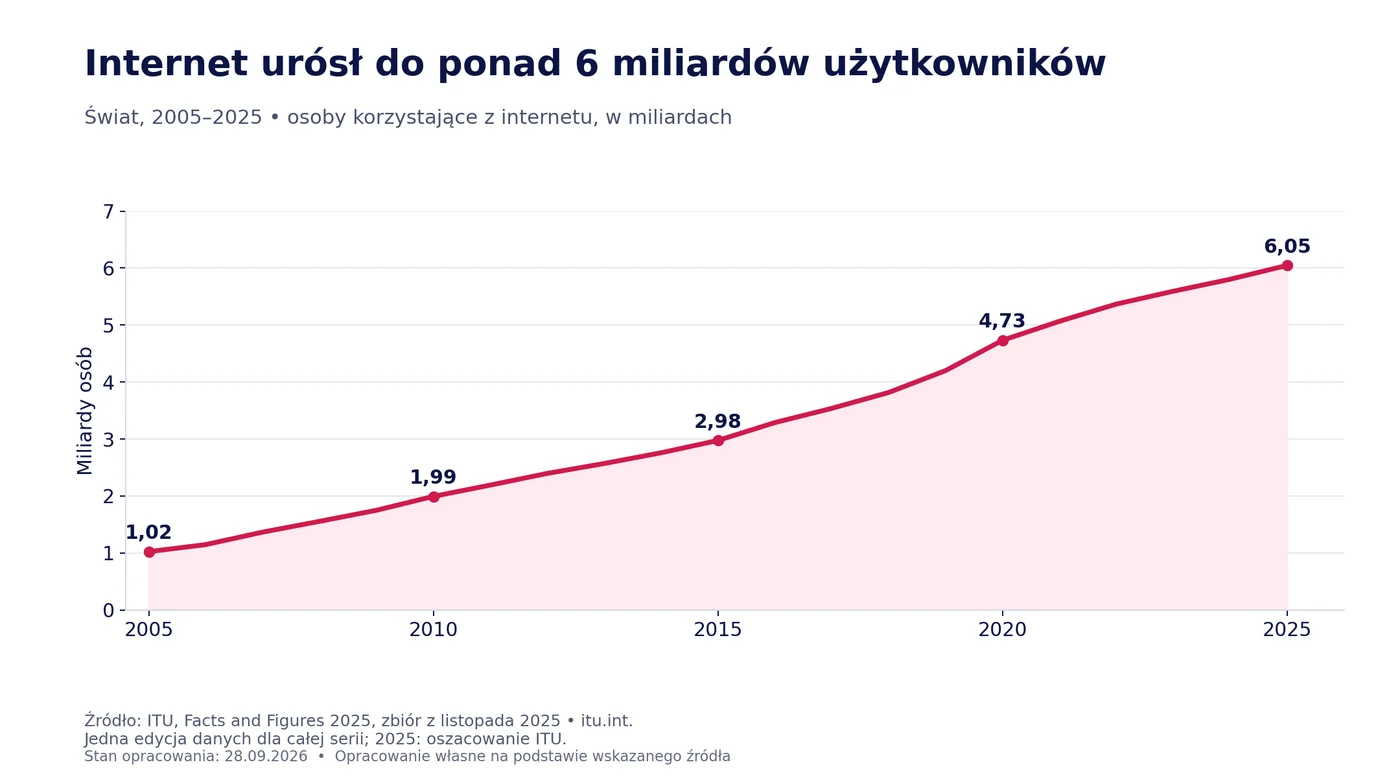
W tej samej edycji danych odsetek ludności korzystającej z internetu wynosił 15,6% w 2005 r. i 73,6% w 2025 r. Cały szereg pochodzi z publikacji ITU z listopada 2025 r., dzięki czemu nie mieszamy starych oszacowań z później zrewidowanymi wartościami.[8]
Wniosek dla interpretacji rynku: wyszukiwarka mogła utrzymywać podobny udział procentowy, działając na znacznie większym rynku. Stały udział nie oznaczał automatycznie stałej liczby użytkowników ani zapytań.
Dane ITU nie mówią jednak, ile razy każda osoba wyszukiwała informacje. Nie można pomnożyć liczby internautów przez udział Google w przejściach i nazwać wyniku liczbą użytkowników Google. To dwa różne pomiary. Rozwój internetu wyjaśnia wzrost potencjalnej skali, a nie dokładny wolumen ruchu konkretnego serwisu.
Rozdział 4Ile wyszukiwań wykonujemy? Dwa punkty odniesienia Google
Google podał w podsumowaniu 2012 r. 1,2 biliona wyszukiwań. W maju 2025 r. firma komunikowała już ponad 5 bilionów wyszukiwań rocznie, odwołując się do wewnętrznych danych ze stycznia 2025 r. W polskiej nomenklaturze bilion oznacza milion milionów; angielskie „trillion” nie jest tutaj polskim trylionem.[10][11]
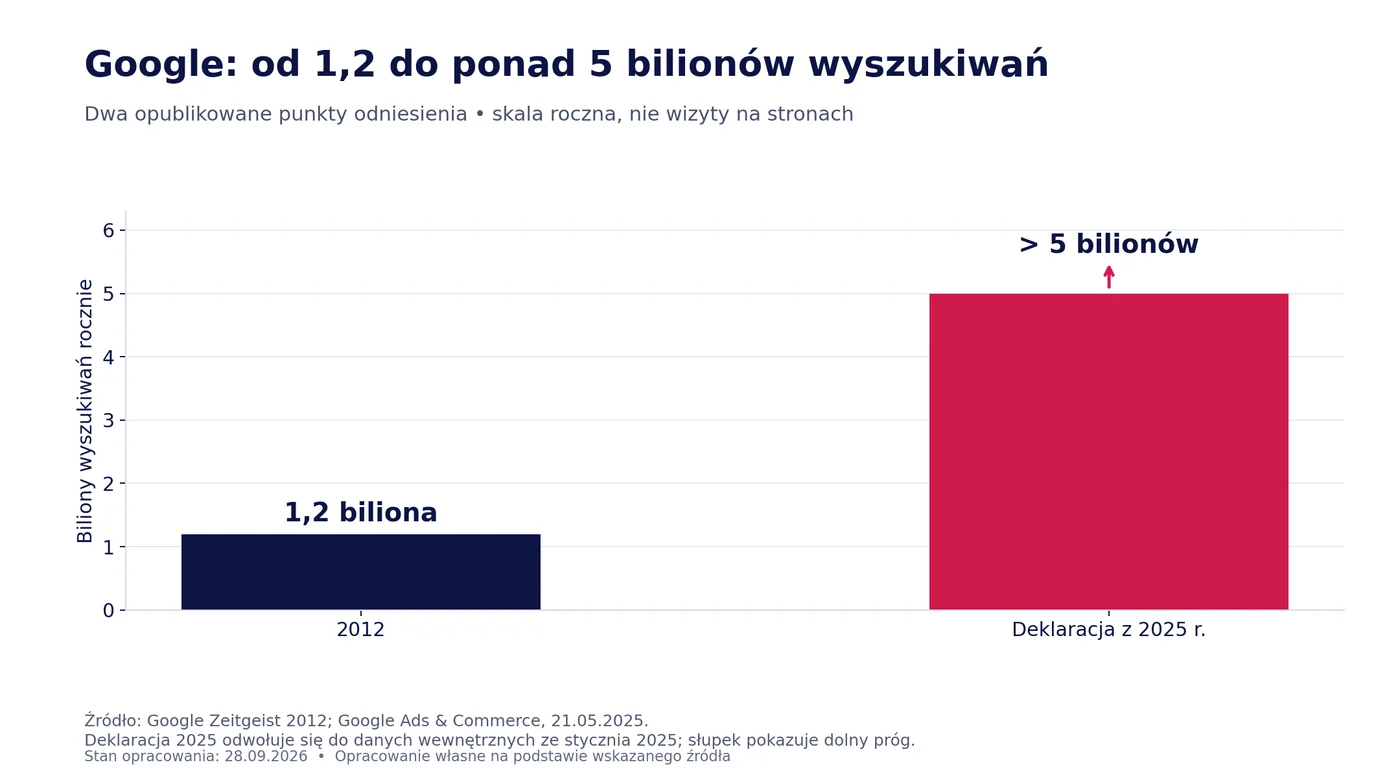
Porównanie wskazuje na ponad czterokrotnie większą komunikowaną skalę roczną. Nie jest to pełny szereg rok po roku ani dokładne podsumowanie wszystkich zapytań wykonanych w roku kalendarzowym 2025. Znak „ponad” oznacza dolną granicę, dlatego wykres nie przypisuje drugiemu punktowi pozornie dokładnej wartości.
Czego ta statystyka nie rozstrzyga? Nie pokazuje liczby kliknięć w strony zewnętrzne ani podziału zapytań między kraje. Nie określa też wielkości całego rynku wyszukiwania, obejmującego innych dostawców.
W kolejnych latach zmieniały się funkcje produktu i sposoby zadawania pytań. Z tego powodu nie wyliczamy z tych dwóch komunikatów precyzyjnej corocznej stopy wzrostu. Rzetelny wniosek brzmi: wyszukiwanie Google działa dziś w znacznie większej skali niż na początku poprzedniej dekady, ale wzrost zapytań nie jest równoznaczny z takim samym wzrostem wizyt na stronach firm.
Rozdział 5Jak mierzymy udziały wyszukiwarek?
Porównania historyczne w tej publikacji pochodzą z Statcounter Global Stats. Serwis analizuje ruch na witrynach z jego kodem pomiarowym. W statystykach wyszukiwarek liczy zaobserwowane przejścia z wyników do tych stron. Eksport nie rozdziela tu wyników organicznych i reklam, dlatego nie traktujemy go jako pomiaru wyłącznie ruchu SEO. Zapytanie bez kliknięcia w zewnętrzny wynik nie tworzy takiego przejścia.[1]
Statcounter opisuje swoją ogólną próbę jako ponad milion witryn i ponad trzy miliardy odsłon miesięcznie. To wielkość całego pomiaru, a nie liczba samych przejść z wyszukiwarek. Dane nie są sztucznie ważone do struktury ludności poszczególnych krajów.[1]
Zakres tego opracowania
- Porównanie długookresowe: pełne lata 2009–2025, świat i Polska.
- Wszystkie urządzenia: łącznie komputery, telefony, tablety i konsole w eksporcie dostawcy.
- Porównanie urządzeń: osobne roczne zestawienia Polski za 2025 r.
- Najnowszy dodatkowy punkt: sierpień 2026 r., pokazany oddzielnie.
- Data pobrania plików: 28 września 2026 r.
Udziały roczne pochodzą z rocznego eksportu CSV. Nie obliczaliśmy ich jako zwykłej średniej z dwunastu procentów miesięcznych. Okresy o różnej liczbie przejść nie muszą mieć jednakowej wagi.
Granice wnioskowania
Próba witryn nie stanowi kompletnego rejestru całej aktywności internetowej. Szczególnie ostrożnie należy interpretować kraje i ekosystemy, w których duża część korzystania z usług odbywa się wewnątrz aplikacji. Wynik całej próby może też różnić się od wyniku konkretnej branży.
Statcounter dopuszcza korekty przez 45 dni od publikacji danych. Sierpień 2026 r. traktujemy zatem jako aktualny, lecz jeszcze potencjalnie korygowany odczyt. Dane z pełnych lat i najnowszego miesiąca nie zostały połączone w jeden roczny szereg.[1]
Przy odtwarzaniu analizy należy korzystać z plików CSV z paczki danych. Zawierają dokładnie ten odczyt, z którego powstały tabele. Dynamiczna strona źródłowa otwarta później może już prezentować inny miesiąc.
Rozdział 6Ruch organiczny i płatny w strukturze odwiedzin
Udział Google w przejściach z wyszukiwarek odpowiada na inne pytanie niż udział SEO w ruchu witryn. Pierwszy wskaźnik porównuje wyszukiwarki. Drugi zestawia wyszukiwanie z pozostałymi kanałami pozyskiwania odwiedzin.
W badaniu BrightEdge z maja 2019 r. ruch organiczny odpowiadał średnio za 53,3% analizowanych sesji, a płatne wyszukiwanie za 15,0%. Autorzy podawali dla organicznego wyszukiwania 51% w poprzednim badaniu z 2014 r. To porównanie dwóch edycji, bez gwarancji identycznego składu domen.[27]
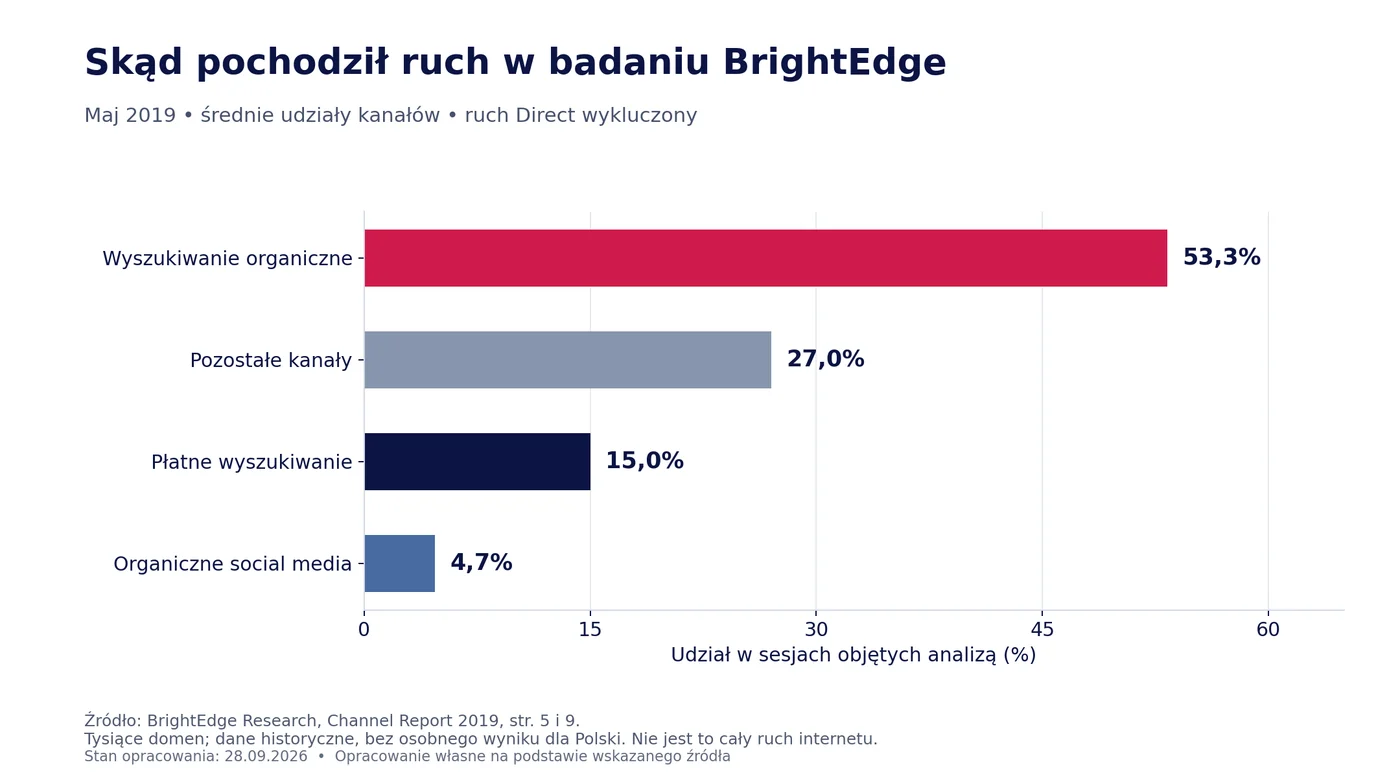
Ważny szczegół metodologiczny: BrightEdge wykluczył ruch bezpośredni, czyli Direct. Badanie obejmowało tysiące domen i dziesiątki miliardów sesji. Wartości 53,3% nie należy przedstawiać jako udziału w całym ruchu internetowym, aktualnej średniej dla 2026 r. ani wyniku reprezentatywnego dla Polski.[27]
Przykład obliczeniowy: jeśli witryna ma 100 tys. sesji, z czego 20 tys. to Direct, udział 53,3% w pozostałych 80 tys. odpowiada 42 640 sesjom. W całych 100 tys. byłoby to 42,64%. To demonstracja wpływu mianownika, nie odtworzenie próby BrightEdge.
Dla własnej firmy raportuj osobno wejścia organiczne i płatne oraz jasno ustal, czy podstawą jest cały ruch, czy wybrany zbiór kanałów. Zestawienia Statcounter w tej publikacji nie stanowią raportu udziałów wyłącznie bezpłatnych wyników SEO.
Rozdział 7Google: trwała dominacja, ale bez prostej linii wzrostu
W globalnych danych za 2009 r. udział Google wynosił 90,28%, a za 2025 r. 89,91%. Różnica między początkiem i końcem szeregu to zaledwie −0,37 punktu procentowego. Nie oznacza to jednak, że przez cały okres nic się nie zmieniało. W 2019 r. udział osiągnął 92,63%, czyli najwyższą roczną wartość w analizowanej serii.[2]
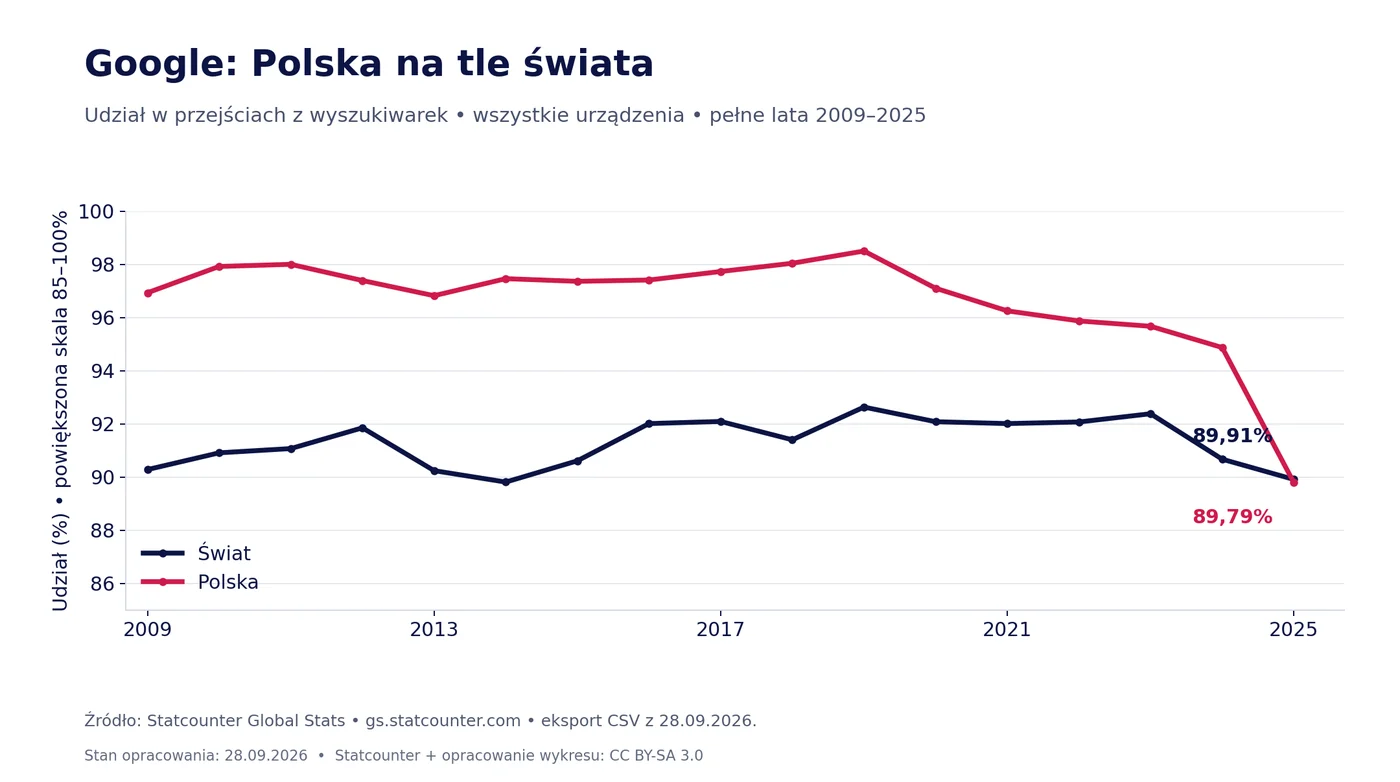
Wykres ma celowo powiększoną skalę pionową: 85–100%. Ułatwia to dostrzeżenie zmian, ale nie należy odczytywać wysokości linii tak, jakby oś zaczynała się od zera. Pełne wartości znajdują się w tabelach rocznych.
W latach 2023–2025 globalny udział Google przesunął się z 92,38% do 89,91%. To zauważalna zmiana struktury mierzonych przejść, nadal przy zdecydowanej przewadze nad każdym pojedynczym konkurentem.[2]
Połączenie tej obserwacji ze wzrostem komunikowanej liczby zapytań pokazuje istotną rzecz: udział i skala mogą poruszać się w różnych kierunkach. Utrata części udziału nie dowodzi spadku bezwzględnej liczby wyszukiwań. Nie daje też podstawy do prognozowania, że każdy polski serwis straci podobny procent odwiedzin.
Rozdział 8Świat: Bing, Yahoo!, Yandex i DuckDuckGo
Poza Google nie ma jednego wspólnego trendu. Bing zwiększył globalny udział z 2,30% w 2009 r. do 4,02% w 2025 r. Yahoo! przesunęło się w przeciwnym kierunku: z 4,78% do 1,37%. To zmiany udziałów w mierzonych przejściach, nie bezpośrednie tempo wzrostu lub spadku liczby wizyt.[2]
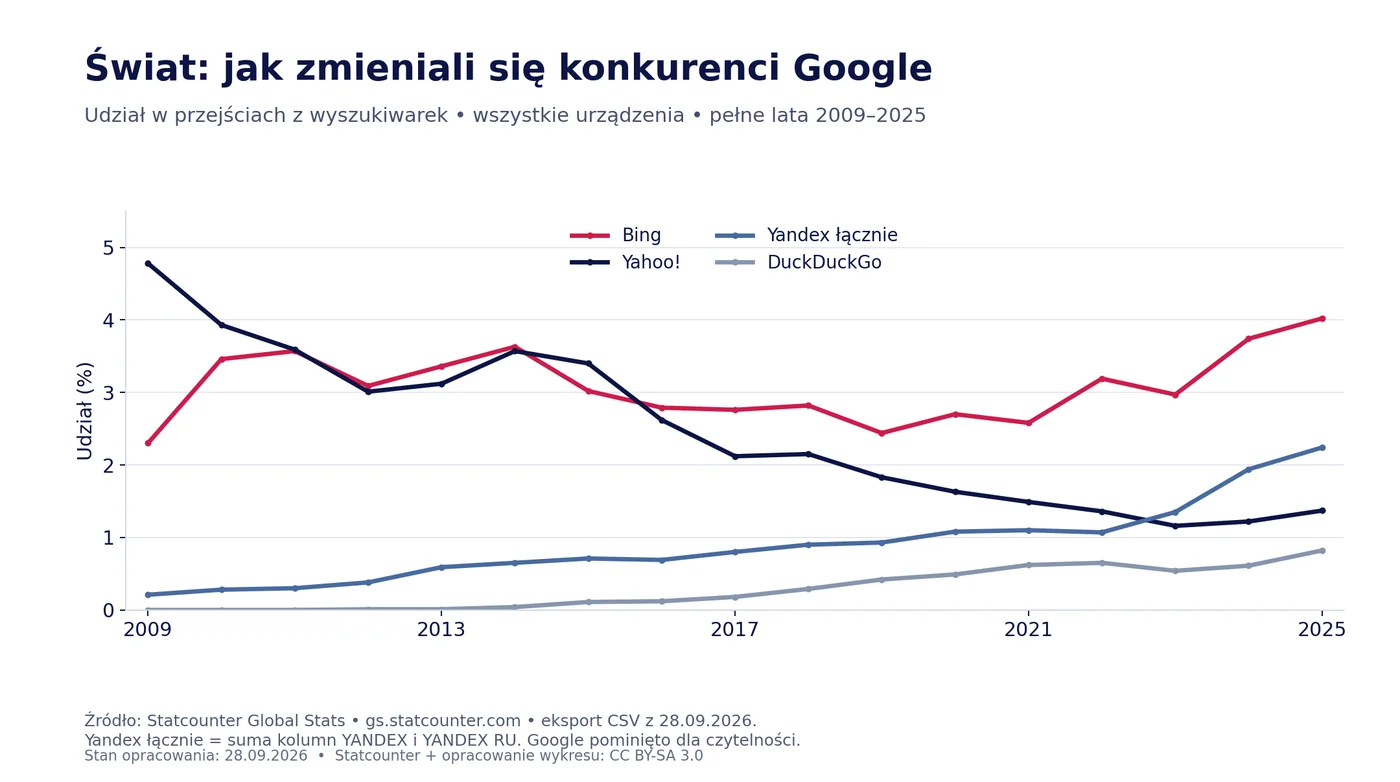
Dla Yandex połączono historyczne kolumny „YANDEX” oraz „YANDEX RU”. Ich suma wynosiła 0,21% w 2009 r. i 2,24% w 2025 r. Dzięki temu zmiana sposobu oznaczania źródła nie zostaje błędnie opisana jako pojawienie się zupełnie nowego gracza. DuckDuckGo osiągnęło w 2025 r. 0,82%.[2]
Na wykresie pominięto Google, aby mniejsze udziały były czytelne. Nie jest to zatem wykres całego rynku, a suma pokazanych linii nie ma wynosić 100%. Baidu i pozostałe marki uwzględnia tabela w następnym rozdziale.
Praktyczna interpretacja: mały udział globalny nie przesądza o małym znaczeniu dla konkretnej firmy. Znaczenie wyszukiwarki zależy od kraju, urządzenia i odbiorców. Sklep działający wyłącznie w Polsce i firma rozpoczynająca sprzedaż w Czechach mogą potrzebować innych priorytetów mimo korzystania z tych samych globalnych zestawień.
Rozdział 9Świat rok po roku: tabela 2009–2025
Poniższa tabela przedstawia udział wybranych wyszukiwarek w przejściach z wyników na witryny mierzone przez Statcounter. Wszystkie wartości podano w procentach, dla wszystkich urządzeń i pełnych lat.[2]
| Rok | Bing | Yahoo! | Baidu | Yandex łącznie | DuckDuckGo | |
|---|---|---|---|---|---|---|
| 2009 | 90,28 | 2,30 | 4,78 | 0,36 | 0,21 | 0,00 |
| 2010 | 90,91 | 3,46 | 3,93 | 0,34 | 0,28 | 0,00 |
| 2011 | 91,07 | 3,57 | 3,59 | 0,32 | 0,30 | 0,00 |
| 2012 | 91,85 | 3,09 | 3,01 | 0,35 | 0,38 | 0,01 |
| 2013 | 90,24 | 3,36 | 3,12 | 0,87 | 0,59 | 0,01 |
| 2014 | 89,81 | 3,63 | 3,57 | 0,61 | 0,65 | 0,04 |
| 2015 | 90,61 | 3,02 | 3,40 | 0,96 | 0,71 | 0,11 |
| 2016 | 92,01 | 2,79 | 2,62 | 1,02 | 0,69 | 0,12 |
| 2017 | 92,09 | 2,76 | 2,12 | 1,34 | 0,80 | 0,18 |
| 2018 | 91,40 | 2,82 | 2,15 | 1,45 | 0,90 | 0,29 |
| 2019 | 92,63 | 2,44 | 1,83 | 1,00 | 0,93 | 0,42 |
| 2020 | 92,08 | 2,70 | 1,63 | 1,16 | 1,08 | 0,49 |
| 2021 | 92,01 | 2,58 | 1,49 | 1,46 | 1,10 | 0,62 |
| 2022 | 92,07 | 3,19 | 1,36 | 0,94 | 1,07 | 0,65 |
| 2023 | 92,38 | 2,97 | 1,16 | 0,76 | 1,35 | 0,54 |
| 2024 | 90,67 | 3,74 | 1,22 | 0,87 | 1,94 | 0,61 |
| 2025 | 89,91 | 4,02 | 1,37 | 0,70 | 2,24 | 0,82 |
Yandex łącznie oznacza sumę dwóch kolumn historycznych. Wybrane marki nie wyczerpują całego rynku; dlatego wiersze nie sumują się do 100%. Wartość 0,00 oznacza odczyt po zaokrągleniu do dwóch miejsc i nie musi oznaczać całkowitego braku ruchu.
Jak przeczytać tę tabelę?
Najpierw porównaj tę samą kolumnę w kilku kolejnych latach. Następnie sprawdź, czy zmiana utrzymywała się dłużej, czy była chwilowa. Dla Google różnica między 2009 a 2025 r. jest niewielka, ale po drodze występowały zarówno wzrosty, jak i spadki. Dla Bing istotna część przyrostu udziału nastąpiła pod koniec badanego okresu.
Nie traktuj tabeli jak rankingu liczby osób. Informuje ona o strukturze zaobserwowanych przejść. Pełny eksport z dodatkowymi wyszukiwarkami znajduje się w paczce danych, dzięki czemu można sprawdzić także marki nieuwzględnione w skróconej tabeli.
Rozdział 10Polska: większa dostępność internetu, większy potencjalny rynek
W Polsce dostęp do internetu miało 75,8% gospodarstw domowych w 2015 r., 90,4% w 2020 r. i 96,2% w 2025 r. Zakres badania obejmuje gospodarstwa z co najmniej jedną osobą w wieku 16–74 lata. Dane 2020 przytoczono za Ministerstwem Cyfryzacji, które powołuje się na GUS.[12][13][14]
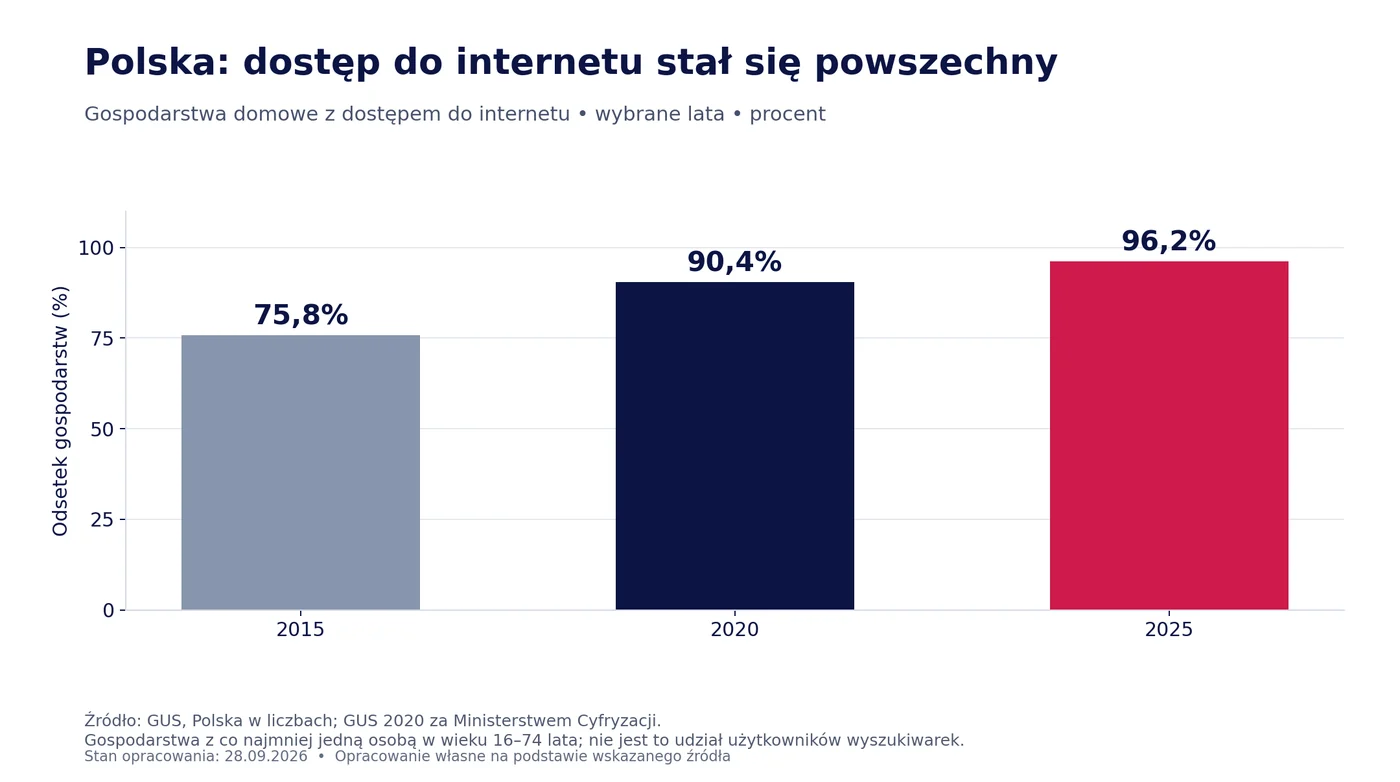
Między 2015 a 2025 r. odsetek wzrósł o 20,4 punktu procentowego. To opis rozszerzania dostępu do sieci, a nie procentowego wzrostu zapytań w wyszukiwarkach. Gospodarstwo domowe nie jest też tym samym co pojedynczy użytkownik.
Z perspektywy biznesowej można z tego wyprowadzić ostrożny wniosek: firmy działały w otoczeniu, w którym internet był dostępny dla coraz większej części gospodarstw. Rozszerzał się potencjalny zasięg kanałów cyfrowych, w tym wyszukiwania.
Nie mamy jednak podstaw, żeby przypisać każdemu nowo podłączonemu gospodarstwu określoną liczbę wyszukiwań albo zakupów. Dlatego w materiale nie pojawia się pozornie dokładna liczba „wszystkich zapytań w Polsce”. Zgromadzone źródła nie dostarczają kompletnego, porównywalnego szeregu takiego wolumenu.
Rozdział 11Google w Polsce: od ponad 98% do około 90%
Polski rynek przez znaczną część analizowanego okresu był bardziej skoncentrowany wokół Google niż rynek globalny. W 2009 r. Google odpowiadało za 96,93% mierzonych przejść w Polsce. Najwyższą roczną wartość w szeregu osiągnęło w 2019 r.: 98,50%. W 2025 r. udział wynosił 89,79%.[3]
Między 2019 a 2025 r. różnica wyniosła −8,71 punktu procentowego. Między 2024 a 2025 r. udział zmniejszył się z 94,87% do 89,79%, czyli o 5,08 punktu. To wyraźne przesunięcie w danych rocznych, wymagające jednak poprawnej interpretacji.[3]
Czego nie można z tego wywnioskować?
Nie można powiedzieć, że dokładnie 8,71% polskich internautów „odeszło z Google”. Pomiar dotyczy przejść, a użytkownik może korzystać z kilku wyszukiwarek. Nie można też obliczyć liczby utraconych wizyt, jeżeli nie znamy porównywalnego wolumenu wszystkich przejść w obu okresach.
Nie przypisujemy całej zmiany jednemu wydarzeniu, na przykład rozwojowi AI. Do takiego wniosku potrzebna byłaby odrębna analiza przyczynowa, kontrolująca między innymi urządzenia, strukturę próby oraz zmiany zachowania użytkowników.
Co ta zmiana oznacza dla polskiej firmy?
Google pozostaje głównym punktem odniesienia. Jednocześnie założenie, że niemal cały ruch wyszukiwarkowy zawsze pochodzi z jednego źródła, warto regularnie sprawdzać. Udział pozostałych wyszukiwarek jest szczególnie istotny wtedy, gdy firma ma wielu odbiorców korzystających z komputerów.
Własne dane mogą pokazać inny rozkład niż średnia krajowa. Firma usługowa pozyskująca klientów z telefonów, portal z dużym udziałem zapytań informacyjnych i dostawca narzędzi dla przedsiębiorstw nie muszą mieć identycznej struktury ruchu.
Decyzja praktyczna: najpierw sprawdź udział i jakość wizyt z każdego źródła w swojej witrynie. Dopiero później ustal, czy dodatkowa praca nad widocznością poza Google jest proporcjonalna do potencjalnych korzyści.
Rozdział 12Polska: wzrost udziału Bing i mniejszych wyszukiwarek
W Polsce udział Bing wzrósł z 0,46% w 2009 r. do 6,24% w 2025 r. Z kolei DuckDuckGo osiągnęło 1,39%, a Yandex łącznie 1,63% w 2025 r. Yahoo! miało wtedy 0,72%. Na tle wcześniejszych lat grupa konkurentów Google stała się wyraźniej widoczna.[3]
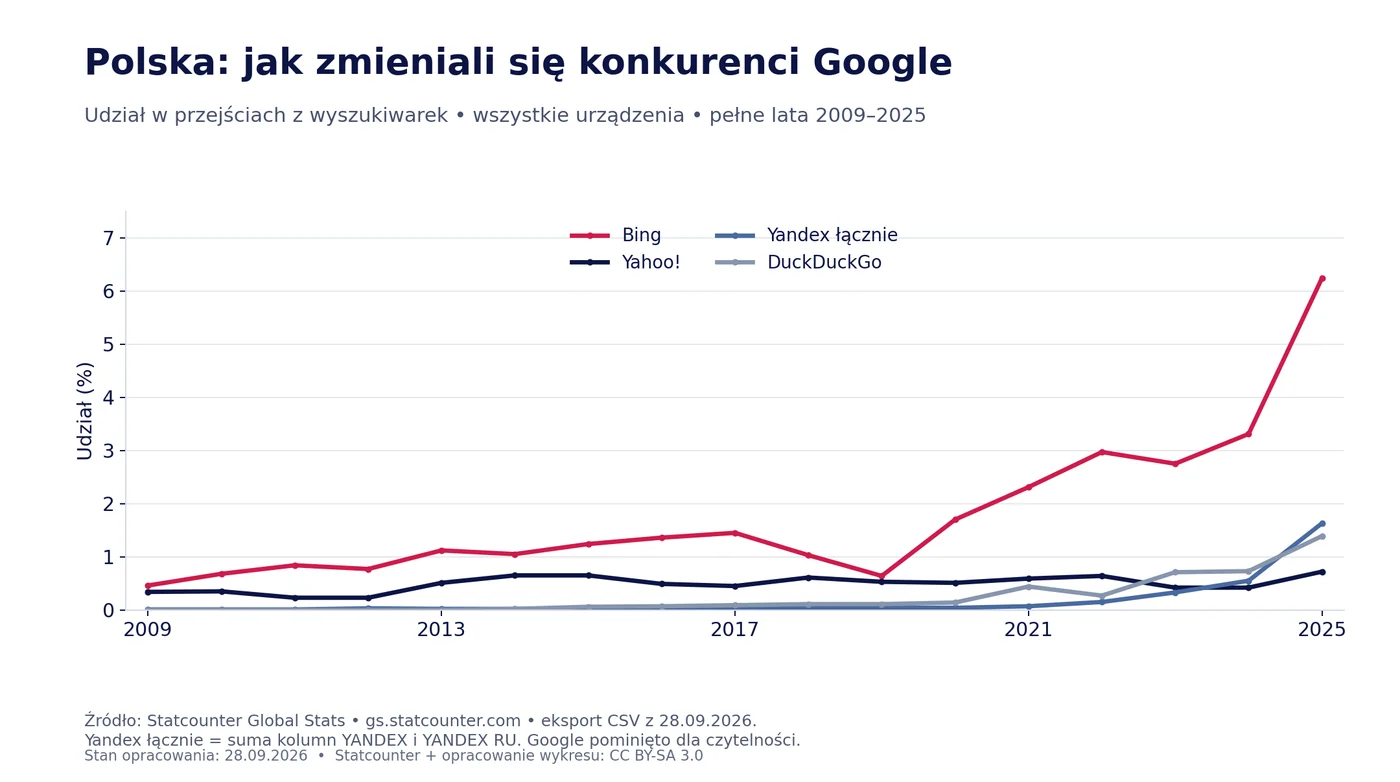
Nie należy utożsamiać wzrostu udziału Bing z takim samym wzrostem liczby jego użytkowników. Nie oznacza on również, że wszystkie polskie firmy otrzymały proporcjonalnie więcej wizyt. Wynik zagregowany opisuje badaną próbę rynku, a nie pojedynczą branżę.
Różnice warto rozpatrywać także w ujęciu urządzeń. Jak pokazuje osobne zestawienie, Bing ma w Polsce znacznie wyższy udział na komputerach niż na telefonach. Dane krajowe dla wszystkich urządzeń łączą te odmienne sytuacje.
Dla praktyka najważniejszy wniosek brzmi: regularnie sprawdzaj źródła, które wcześniej miały niewielkie znaczenie. Sprawdź, jakie strony odwiedzają jego użytkownicy, ile zapytań ofertowych generują i jak ich jakość wypada na tle pozostałych kanałów.
Rozdział 13Polska rok po roku: tabela 2009–2025
Tabela pokazuje pełne lata, wszystkie urządzenia oraz udział wybranych marek w przejściach z wyszukiwarek. Ułatwia sprawdzenie, czy pojedynczy odczyt pasuje do dłuższego trendu. Dane pochodzą z rocznego eksportu Statcounter.[3]
| Rok | Bing | Yahoo! | DuckDuckGo | Yandex łącznie | Onet PL | |
|---|---|---|---|---|---|---|
| 2009 | 96,93 | 0,46 | 0,34 | 0,00 | 0,01 | 1,01 |
| 2010 | 97,92 | 0,68 | 0,35 | 0,00 | 0,01 | 0,74 |
| 2011 | 98,00 | 0,84 | 0,23 | 0,00 | 0,01 | 0,58 |
| 2012 | 97,39 | 0,77 | 0,23 | 0,00 | 0,03 | 0,51 |
| 2013 | 96,82 | 1,12 | 0,51 | 0,00 | 0,02 | 0,34 |
| 2014 | 97,46 | 1,05 | 0,65 | 0,02 | 0,02 | 0,29 |
| 2015 | 97,36 | 1,24 | 0,65 | 0,06 | 0,03 | 0,32 |
| 2016 | 97,41 | 1,36 | 0,49 | 0,07 | 0,04 | 0,41 |
| 2017 | 97,73 | 1,45 | 0,45 | 0,09 | 0,04 | 0,13 |
| 2018 | 98,04 | 1,03 | 0,61 | 0,11 | 0,04 | 0,01 |
| 2019 | 98,50 | 0,64 | 0,53 | 0,11 | 0,04 | 0,02 |
| 2020 | 97,10 | 1,70 | 0,51 | 0,14 | 0,04 | 0,03 |
| 2021 | 96,25 | 2,31 | 0,59 | 0,44 | 0,07 | 0,02 |
| 2022 | 95,87 | 2,97 | 0,64 | 0,27 | 0,15 | 0,01 |
| 2023 | 95,67 | 2,75 | 0,42 | 0,71 | 0,33 | 0,01 |
| 2024 | 94,87 | 3,31 | 0,42 | 0,73 | 0,55 | 0,01 |
| 2025 | 89,79 | 6,24 | 0,72 | 1,39 | 1,63 | 0,01 |
Kolumny przedstawiają udziały procentowe. „Yandex łącznie” to suma historycznych oznaczeń „YANDEX” i „YANDEX RU”. Onet PL został zachowany jako przykład źródła obecnego w starszych zestawieniach. Pozostałe wyszukiwarki znajdują się w pełnym CSV.
Najważniejsze momenty
W 2019 r. Google miało najwyższy roczny udział w tej serii: 98,50%. Później wzrastało znaczenie części konkurentów, choć nie każda marka rosła w każdym kolejnym roku. W 2025 r. Bing przekroczył 6%, a pozycje Yandex i DuckDuckGo były większe niż na początku dekady.
Wartość 0,00 jest wynikiem zaokrąglenia w źródle. Nie wykorzystujemy jej do twierdzenia, że dana usługa nie istniała lub nie wygenerowała ani jednego przejścia.
Rozdział 14Jak zmieniła się przestrzeń dla konkurentów Google
Łączny udział źródeł innych niż Google można obliczyć jako 100% minus udział Google. To prosty sposób oceny, jak duża część mierzonych przejść pozostawała dla pozostałych wyszukiwarek. Nie jest to wskaźnik niezależności technologicznej ich indeksów.
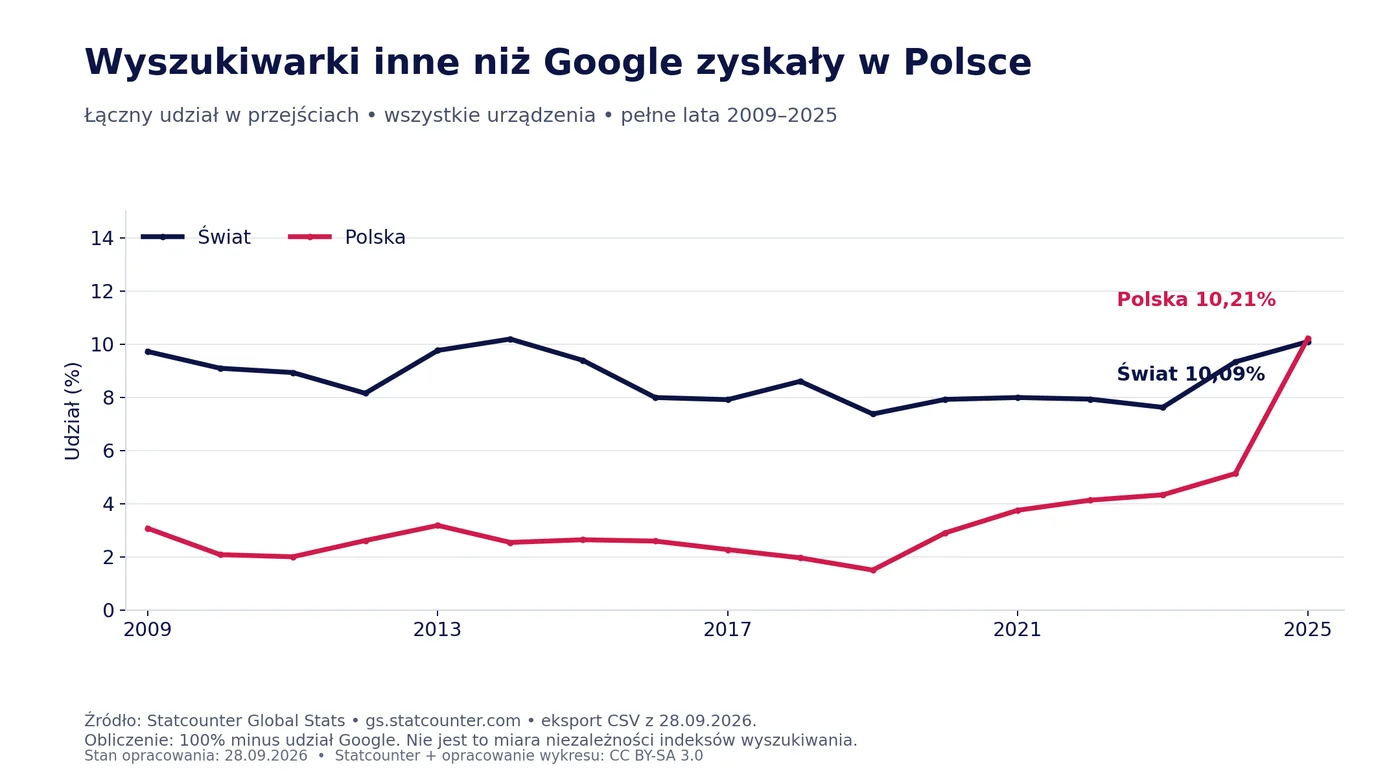
W Polsce wartość ta wynosiła 3,07% w 2009 r., 1,50% w 2019 r. i 10,21% w 2025 r. Na świecie było to odpowiednio 9,72%, 7,37% i 10,09%. Polska przestała więc być w tym ujęciu rynkiem o znacznie mniejszej przestrzeni dla konkurentów niż średnia globalna.[2][3]
| Zmiana udziału w latach 2024–2025 | Świat w p.p. | Polska w p.p. |
|---|---|---|
| −0,76 | −5,08 | |
| Bing | +0,28 | +2,93 |
| Yandex łącznie | +0,30 | +1,08 |
| DuckDuckGo | +0,21 | +0,66 |
| Yahoo! | +0,15 | +0,30 |
Obliczenia własne na podstawie rocznych eksportów. Wybrane pozycje nie obejmują całego rynku. Wzrost udziału Bing nie dowodzi, że dokładnie określona liczba użytkowników przeniosła się do niego z Google. Do analizy takich przepływów potrzebny byłby pomiar zachowania tych samych osób w czasie.
Rozdział 15Onet, WP i portale: co z dawnymi źródłami ruchu?
W polskich danych z 2009 r. widoczne były między innymi Onet PL z udziałem 1,01% oraz WP z udziałem 0,24%. Do 2025 r. odczyty w tej kategorii wynosiły odpowiednio 0,01% i 0,00% po zaokrągleniu.[3]
Ta obserwacja dotyczy wyszukiwania rozpoznanego jako źródło przejścia. Nie mierzy całkowitej popularności Onetu czy Wirtualnej Polski jako portali, wydawców, dostawców poczty ani marek medialnych. Portal może przyciągać ogromną publiczność własnymi treściami, nawet jeżeli nie odgrywa dużej roli w statystykach wyszukiwarek.
Dlaczego historyczne zestawienia bywają mylące?
Nazwy usług i sposób dostarczania wyników zmieniają się w czasie. Marka widoczna użytkownikowi nie musi być nazwą technologii przygotowującej wyniki. Podobnie przeglądarka, z której ktoś korzysta, nie jest automatycznie wyszukiwarką, do której wysyła pytanie.
W tabelach historycznych mogą występować wcześniejsze oznaczenia usług, osobne domeny, kategorie regionalne i źródła, które później tracą znaczenie. Bez sprawdzenia definicji łatwo stworzyć pozorny obraz gwałtownego wzrostu albo zaniku usługi.
Dlatego połączyliśmy dwie kolumny Yandex, ale zachowaliśmy osobno pozostałe nazwy. Nie dopisujemy wcześniejszych udziałów MSN do Bing i nie przedstawiamy ich jako niezmiennej usługi działającej od początku całego okresu. Bing został zaprezentowany w 2009 r.[16]
Wniosek dla historii polskiego internetu
Wątek portali pokazuje, że zmieniało się miejsce rozpoczynania poszukiwań informacji. Nie wystarcza jednak do opisania całej historii konsumpcji mediów online. Do takiej analizy potrzebne byłyby również dane o zasięgu wydawców, wizytach bezpośrednich, aplikacjach i mediach społecznościowych.
Właściciel witryny powinien więc odróżniać „wejścia z wyszukiwarki” od „wejść z portalu”. To różne kanały dotarcia, nawet jeżeli w przeszłości funkcjonowały pod podobną nazwą źródła.
Rozdział 16Komputery i telefony: dwa różne obrazy Polski
W 2025 r. Google miało w Polsce 82,01% udziału na komputerach i laptopach oraz 95,65% na telefonach. Dla Bing wartości wynosiły odpowiednio 13,36% i 0,90%. Różnica między urządzeniami jest znacznie większa, niż sugeruje jedna średnia krajowa.[4][5]
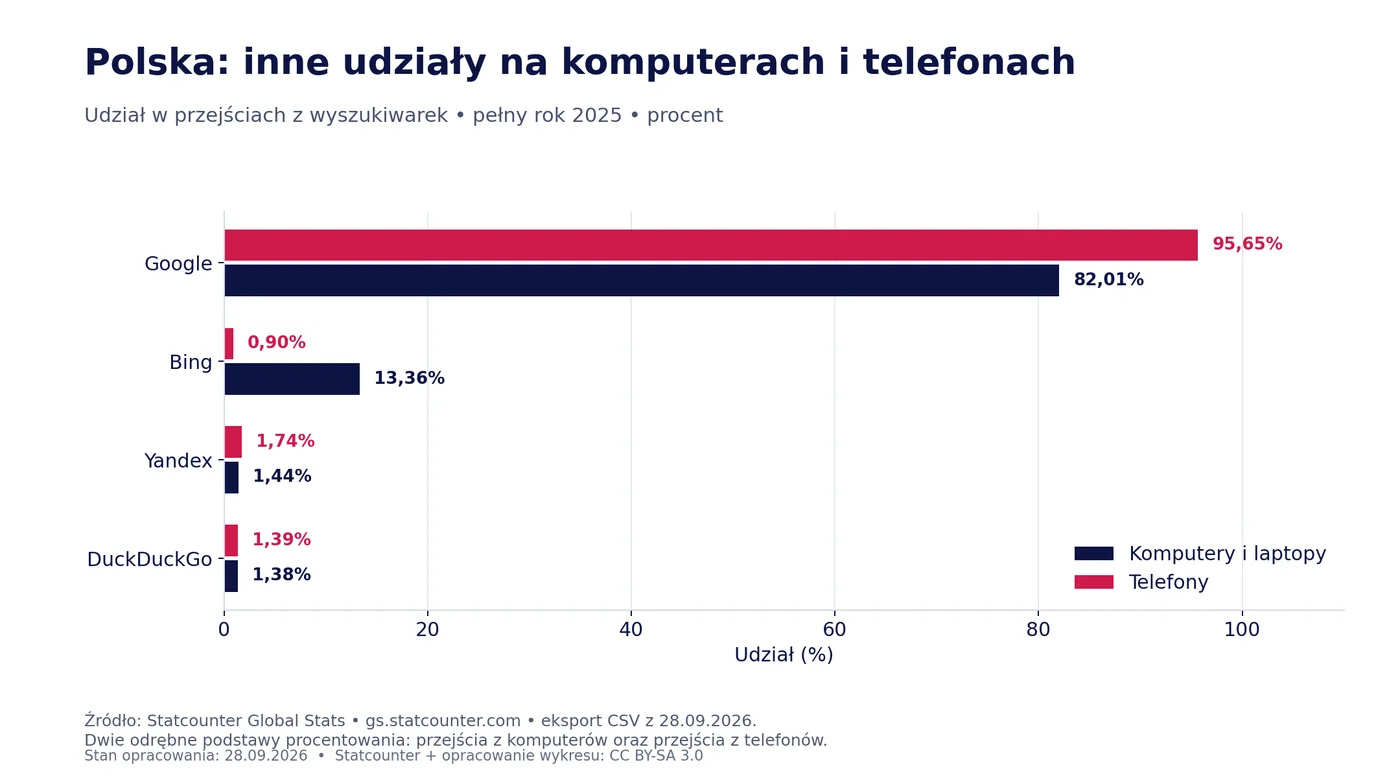
Każdy procent ma osobną podstawę: wszystkie mierzone przejścia z danego rodzaju urządzenia. Nie wynika z tego, że 13,36% całego polskiego ruchu pochodziło z Bing na komputerach. Żeby obliczyć taką wartość, należałoby znać również wagę komputerów w całym pomiarze.
Konsekwencja dla firmy: średnia krajowa może być mało użyteczna, jeżeli jej odbiorcy korzystają głównie z jednego rodzaju urządzenia. Przy planowaniu działań warto oddzielnie analizować mobile i desktop, a następnie sprawdzić jakość wizyt.
Różnic nie należy automatycznie przypisywać jednej przyczynie. Zestawienie nie dowodzi, jaki udział w zachowaniu użytkowników mają domyślne ustawienia, przyzwyczajenia, charakter pracy czy integracje usług. Pokazuje natomiast, że pominięcie urządzeń może prowadzić do błędnych decyzji o priorytetach.
Rozdział 17Jak struktura urządzeń zmienia wynik całego rynku
Średni udział wyszukiwarki zależy zarówno od jej wyniku na konkretnych urządzeniach, jak i od udziału tych urządzeń w badanym ruchu. To jeden z powodów, dla których warto rozdzielać mobile i desktop.
Poniższy model ilustracyjny wykorzystuje udziały Google i Bing w Polsce za 2025 r. Stałe pozostają wyniki na komputerach oraz telefonach. Zmieniamy jedynie hipotetyczny podział przejść między tymi dwiema grupami. Tablety i konsole pomijamy. To nie jest rekonstrukcja realnej struktury polskiego rynku.[4][5]
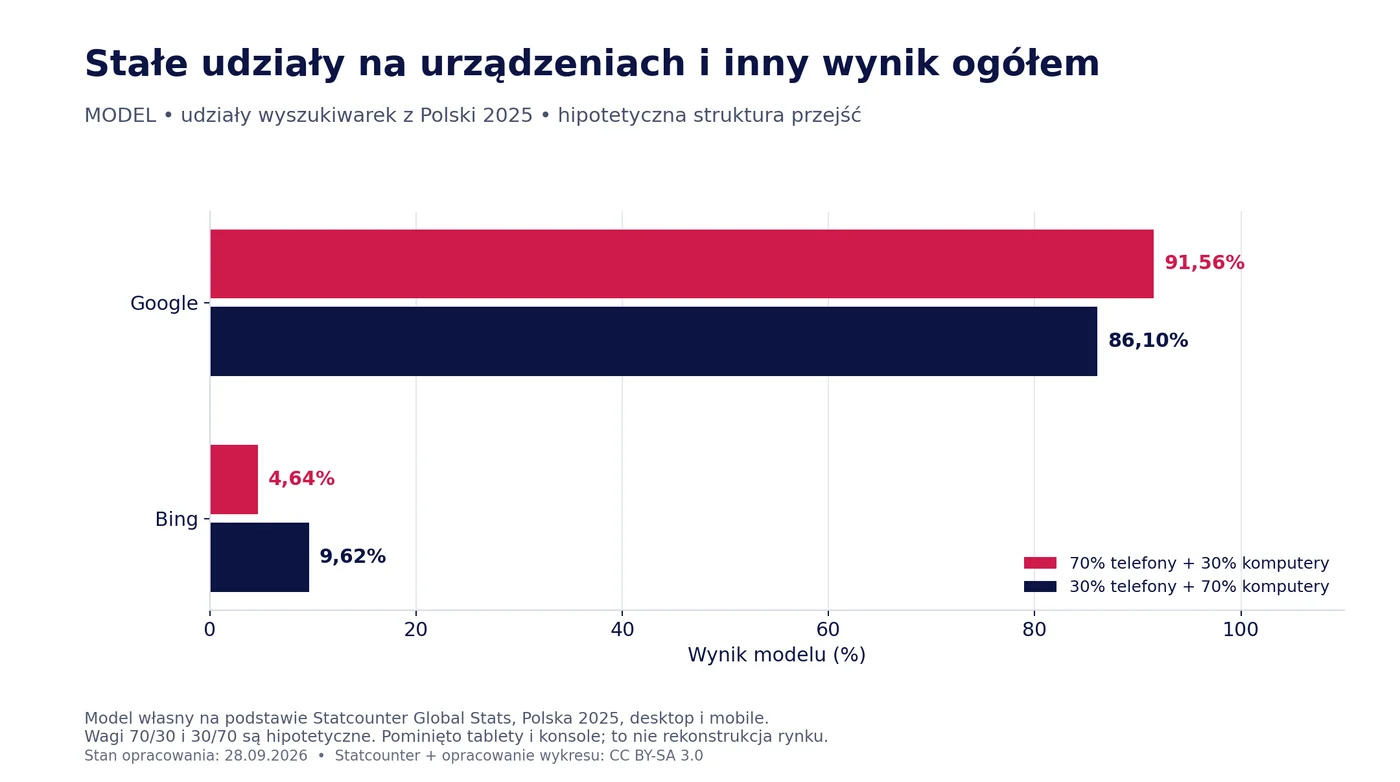
Przy 70% przejść z telefonów i 30% z komputerów średnia dla Bing wynosi 4,64%. Przy odwrotnych proporcjach wzrasta do 9,62%, mimo że udział Bing na żadnym z urządzeń się nie zmienił.
Obliczenie pierwszego wariantu to 0,70 × 0,90% + 0,30 × 13,36%. Dla Google analogiczna zmiana proporcji obniża średnią z 91,56% do 86,10%. Wyniki zaokrąglono do dwóch miejsc.
Wniosek: zmiana średniej nie zawsze oznacza zmianę preferencji w każdej grupie odbiorców. W analizie własnej witryny najpierw sprawdź ruch osobno na telefonach i komputerach. Dopiero potem oceń, ile z ogólnej zmiany wynika z innego składu odwiedzin, a ile z zachowania w poszczególnych segmentach.
Rozdział 18Jakie wyszukiwarki działają poza Google?
Rynek wyszukiwania obejmuje marki globalne, regionalne i mniejsze usługi o określonym profilu. Sama znajomość nazwy nie wystarcza: warto sprawdzić, w jakim kraju oraz na jakim urządzeniu dana usługa generuje przejścia.
| Wyszukiwarka | Gdzie jest widoczna w danych? | Co warto sprawdzić? |
|---|---|---|
| Lider globalnie i w Polsce | Widoczność w głównym kanale dotarcia | |
| Bing | Świat i Polska; większy udział na polskim desktopie | Ruch oraz konwersje z komputerów |
| Yahoo! | Obecne w globalnej serii historycznej | Znaczenie dla konkretnego kraju |
| DuckDuckGo | Mniejszy, mierzalny udział globalnie i w Polsce | Jakość wizyt z tego źródła |
| Yandex | Szczególnie silny w Rosji | Rynek odbiorcy i język zapytań |
| Baidu | Szczególnie silny w Chinach | Lokalny ekosystem i zakres pomiaru |
| Naver | Duże znaczenie w Korei Południowej | Lokalny sposób prezentowania informacji |
| Seznam | Widoczny udział w Czechach | Priorytety przy ekspansji do Czech |
Zestawienie opiera się na danych Statcounter wykorzystanych w tej publikacji. Nie jest listą wszystkich usług i nie oznacza, że każda marka korzysta wyłącznie z własnego indeksu.[2][3][4][5][18][19][20][21]
Wyszukiwarka a przeglądarka
Chrome, Edge, Firefox czy Safari służą do otwierania stron. Google, Bing i inne wyszukiwarki pomagają znaleźć informacje. Użytkownik może zmienić wyszukiwarkę w swojej przeglądarce, dlatego udział Chrome nie jest udziałem Google Search, a udział Edge nie jest udziałem Bing.
Wyszukiwanie wewnątrz platform
Użytkownicy szukają również produktów, filmów i informacji wewnątrz sklepów, serwisów wideo, portali oraz aplikacji. Takie działania nie są automatycznie częścią przedstawionego tu rynku przejść z wyszukiwarek WWW. Nie należy dopisywać do tej samej tabeli użytkowników platform społecznościowych, liczby rozmów z chatbotem i udziałów Google w przejściach. Każda z tych miar wymaga osobnej analizy.
Rozdział 19Rynki lokalne: Chiny, Rosja, Korea i Czechy
Globalna przewaga Google nie oznacza identycznej sytuacji w każdym kraju. W pełnym 2025 r. Statcounter odnotował 54,64% dla Baidu w Chinach, 73,34% dla Yandex w Rosji, 46,12% dla Naver w Korei Południowej i 11,78% dla Seznam w Czechach.[18][19][20][21]
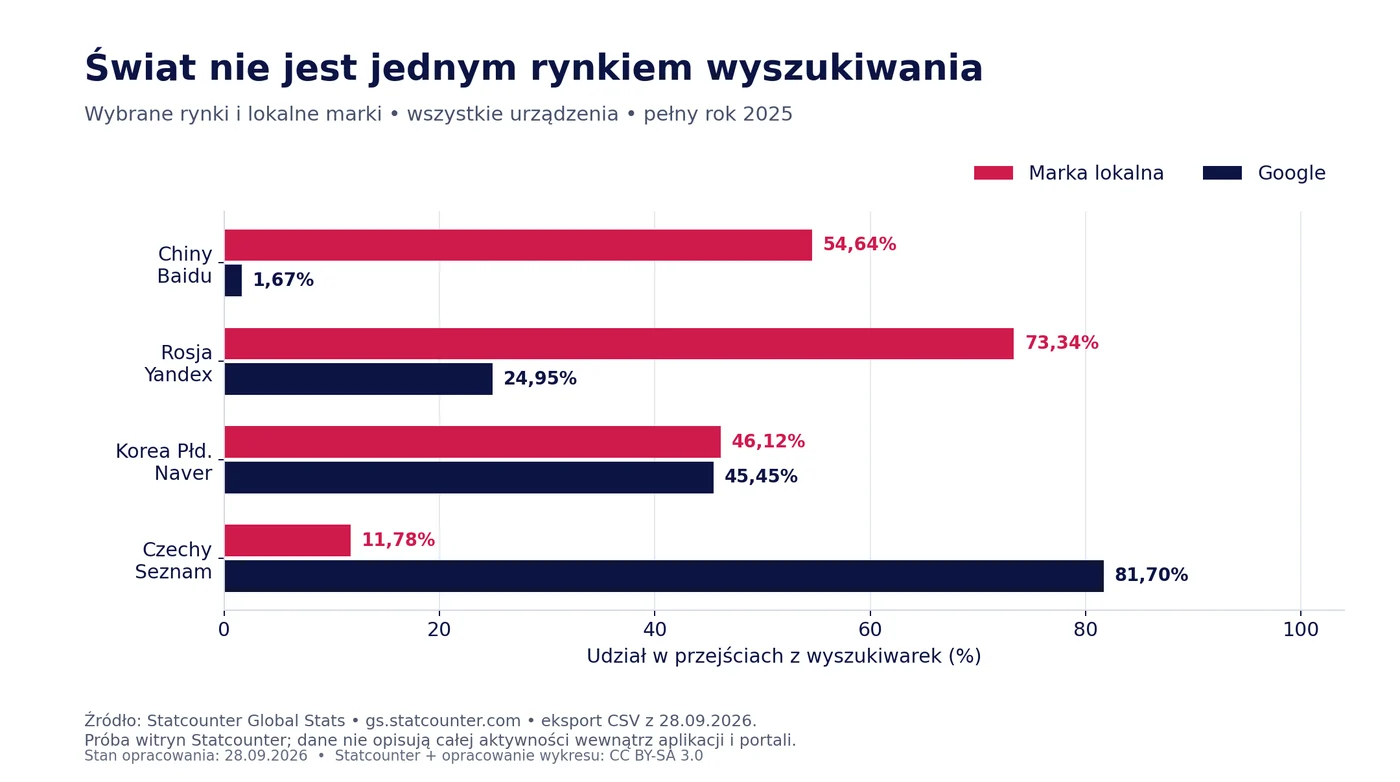
W tej samej próbie udział Google wynosił odpowiednio 1,67%, 24,95%, 45,45% i 81,70%. Szczególnie w ekosystemach silnie opartych na aplikacjach warto pamiętać, że są to przejścia na mierzone witryny, a nie całość korzystania z wyszukiwania i treści wewnątrz platform.[18][19][20][21]
Wniosek dla eksportera: strategię widoczności należy budować dla rynku docelowego. Polskie udziały nie są właściwym punktem odniesienia dla wszystkich krajów. Również sam udział lokalnej marki nie mówi jeszcze, jakie formaty treści i działania będą skuteczne.
Przed inwestycją warto połączyć dane rynkowe z lokalnym badaniem odbiorców, możliwościami obsługi klienta i własną analityką. Statystyka wskazuje obszar do sprawdzenia; nie zastępuje oceny ekonomicznej wejścia na rynek.
Rozdział 20Najnowszy obraz: sierpień 2026 roku
Aby historia nie kończyła się na poprzednim roku, dodajemy osobny odczyt za sierpień 2026 r. To ostatni pełny miesiąc przed datą opracowania. Nie jest on prognozą całego 2026 r. i nie zastępuje rocznych wartości za 2025 r.[6][7]
| Wyszukiwarka | Świat (%) | Polska (%) |
|---|---|---|
| 91,02 | 89,40 | |
| Bing | 4,55 | 7,22 |
| Yandex | 1,01 | 1,34 |
| Yahoo! | 1,24 | 0,62 |
| DuckDuckGo | 0,70 | 1,00 |
| Baidu | 0,62 | brak osobnego odczytu |
| Ecosia | 0,15 | 0,19 |
Wartości pokazują procent przejść z wyszukiwarek, wszystkie urządzenia. Wybrane marki nie sumują się do 100%. Odczyt pochodzi z eksportu pobranego 28.09.2026 r.; nowsze dane mogą jeszcze podlegać korektom dostawcy.[1][6][7]
Co widać w tym odczycie?
Google pozostaje dominującym źródłem w obu zestawieniach. Bing ma w Polsce wyższy udział niż globalnie: 7,22% wobec 4,55%. Różnice między Polską a światem dotyczą również mniejszych usług, dlatego globalny ranking nie powinien być bezpośrednio kopiowany do planu marketingowego lokalnej firmy.
Jednego miesiąca nie należy interpretować jako dowodu trwałego przyspieszenia albo odwrócenia trendu. Sezon, zmiana struktury użytkowania urządzeń lub cechy próby mogą wpływać na wynik. Żeby ocenić zmianę w 2026 r., należy śledzić kolejne miesiące, a po zakończeniu roku pobrać roczny agregat.
Jak zachować porównywalność?
Jeżeli tworzysz aktualizację tego wpisu, porównuj miesiąc z miesiącem albo pełny rok z pełnym rokiem. Oddzielnie oznacz dane narastające od stycznia. Nie nazywaj ich „wynikiem rocznym”, jeżeli rok jeszcze się nie zakończył.
W paczce danych znajdują się oba miesięczne eksporty. Dzięki temu można odtworzyć odczyt opublikowany w artykule, nawet jeśli strona Statcounter po pewnym czasie będzie już domyślnie pokazywać kolejny miesiąc.
Rozdział 21Miesięczna perspektywa zmian w latach 2023–2026
Roczna tabela porządkuje historię, ale wygładza zmiany zachodzące wewnątrz roku. Dlatego dodajemy 44 miesięczne obserwacje, od stycznia 2023 do sierpnia 2026, osobno dla Polski i świata.[30][31]
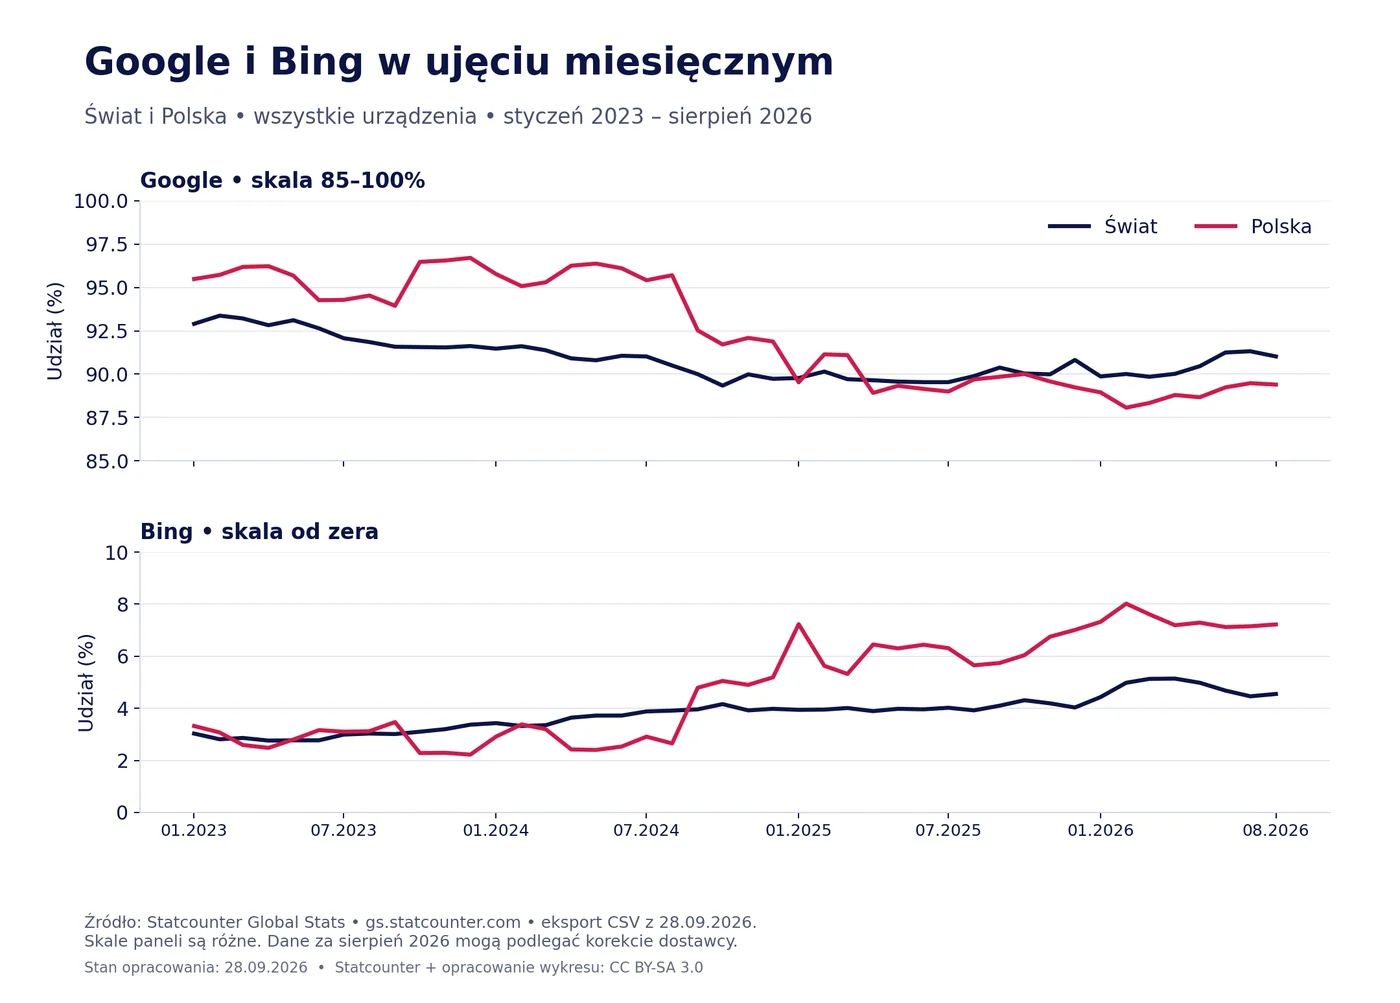
W polskiej próbie udział Google wynosił 95,77% w styczniu 2024 r., 96,10% w czerwcu i 91,88% w grudniu. W styczniu 2025 r. było to 89,53%. Dane wskazują więc, że przesunięcie widoczne w rocznej średniej za 2025 r. zaczynało się już wcześniej. Sam wykres nie wyjaśnia jego przyczyn.[30]
To ważne przy tworzeniu osi czasu: przypisanie całej zmiany jednej premierze w 2025 r. byłoby zbyt daleko idące. Najpierw trzeba sprawdzić daty, urządzenia, sposób pomiaru i inne możliwe wyjaśnienia.
Panele mają różne, jawnie opisane skale. Google przedstawiono w zakresie 85–100%, a Bing od zera. Nie porównuj wizualnego nachylenia linii między panelami. Odczyt sierpniowy może jeszcze podlegać korekcie dostawcy. Miesięczny szereg pokazuje przebieg, ale nie zastępuje rocznego agregatu.
Rozdział 22Udział, punkty procentowe i rzeczywisty wzrost
Zdanie „Bing urósł o 5%” może znaczyć kilka różnych rzeczy. Czy chodzi o udział w rynku, liczbę zapytań, liczbę wizyt, czy liczbę klientów? Bez wskazania miary taki komunikat jest nieprecyzyjny.
W Polsce udział Bing wzrósł z 0,46% w 2009 r. do 6,24% w 2025 r. Różnica to 5,78 punktu procentowego. Iloraz tych udziałów wynosi około 13,57. Oznacza to ponad trzynastokrotnie większy udział, ale nie dowodzi ponad trzynastokrotnie większej liczby wizyt.[3]
| Porównanie | Obliczenie | Poprawny opis |
|---|---|---|
| Zmiana udziału | 6,24% − 0,46% | +5,78 punktu procentowego |
| Relacja udziałów | 6,24 ÷ 0,46 | Około 13,57 razy większy udział |
| Zmiana liczby wizyt | Potrzebne wolumeny z obu okresów | Nie wynika z samych procentów |
Dlaczego mianownik ma znaczenie?
Wyobraźmy sobie rynek generujący 100 mln przejść w pierwszym okresie i 200 mln w drugim. Wyszukiwarka z udziałem 90% ma najpierw 90 mln przejść. Jeżeli później ma 85%, jej liczba przejść wynosi 170 mln. Udział spadł, a liczba przejść wzrosła. To przykład obliczeniowy, nie dane o rzeczywistym rynku.
Możliwa jest również sytuacja odwrotna: udział rośnie, ale cały mierzony rynek maleje, więc liczba wizyt spada. Bez znajomości obu wielkości nie rozstrzygniemy, który scenariusz wystąpił.
Zasada do stosowania w raportach
Przy każdym procencie dopisz, czego jest odsetkiem. Przy każdej zmianie wskaż okres bazowy i końcowy. Przy słowie „wzrost” nazwij miarę. Zamiast „wyszukiwarka urosła o 20%” napisz na przykład „liczba sesji z tej wyszukiwarki w naszej witrynie wzrosła o 20% rok do roku”.
Ta dyscyplina pozwala uniknąć efektownych, ale błędnych wniosków. Ułatwia też porównywanie raportów przygotowanych przez różne osoby i narzędzia.
Rozdział 23Wyszukiwanie bez kliknięcia w Europie
Użytkownik może dostać odpowiedź bez otwarcia wyniku albo zmienić pytanie i wyszukać ponownie. Takie zachowania opisuje termin zero click. Nie jest on synonimem odpowiedzi AI: zjawisko obejmuje również wyszukiwania bez generatywnego podsumowania.
W badaniu SparkToro i Datos dotyczącym pierwszych pięciu miesięcy 2024 r. bez kliknięcia kończyło się 59,7% wyszukiwań Google w próbie UE oraz 58,5% w USA. Po jednym zapytaniu mogło też nastąpić kilka kliknięć, dlatego liczba kliknięć i odsetek zapytań z kliknięciem są różnymi miarami.[28]
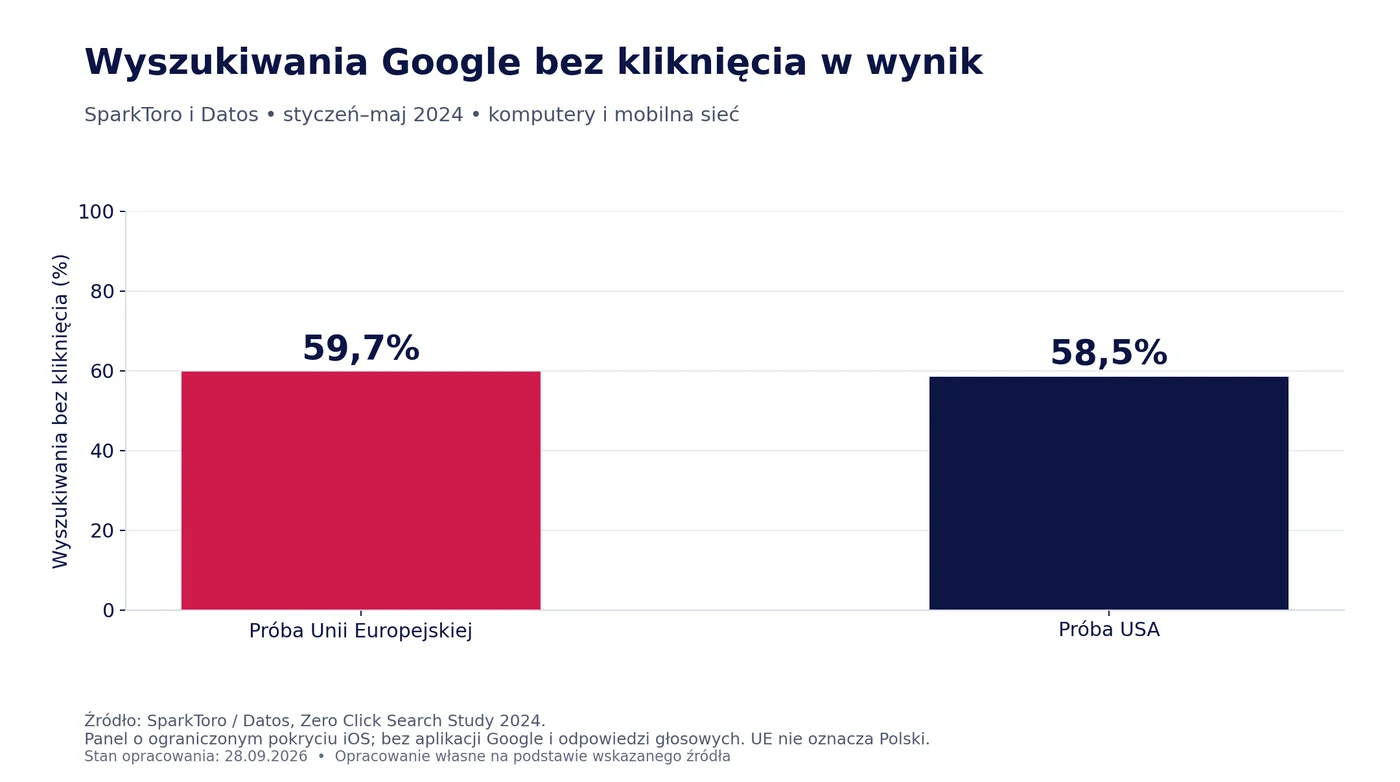
Badanie opierało się na panelu zachowań użytkowników komputerów i mobilnej sieci. Miało ograniczone pokrycie urządzeń iOS, nie obejmowało wyszukiwań w aplikacji Google ani odpowiedzi głosowych. Proporcje urządzeń ważono z użyciem zewnętrznego badania. UE nie jest tutaj osobnym wynikiem dla Polski.[28]
Danych tych nie łączymy w jeden trend z badaniem Pew z 2025 r. Pew porównuje konkretne rodzaje wyników i kliknięcia w określone linki, a SparkToro opisuje szerszy zestaw zachowań po zapytaniu. Dla firmy oba badania są wskazówką, by mierzyć etap pomiędzy wyświetleniem informacji a wizytą, a nie zakładać, że wzrost zapytań automatycznie zwiększy ruch.
Rozdział 24Dlaczego więcej wyszukiwań nie gwarantuje więcej kliknięć?
Wyszukiwanie może zakończyć się przeczytaniem odpowiedzi, kolejnym zapytaniem lub przejściem do innej części usługi. Dlatego rosnąca liczba pytań nie musi oznaczać proporcjonalnie większego ruchu na zewnętrznych stronach.
W badaniu Pew Research Center obejmującym 900 dorosłych w USA kliknięcie w tradycyjny wynik następowało podczas 8% wizyt z podsumowaniem AI i 15% wizyt bez takiego podsumowania. Analizowano aktywność z marca 2025 r.; odpowiadające zapytaniom wyniki zbierano w kwietniu.[22]
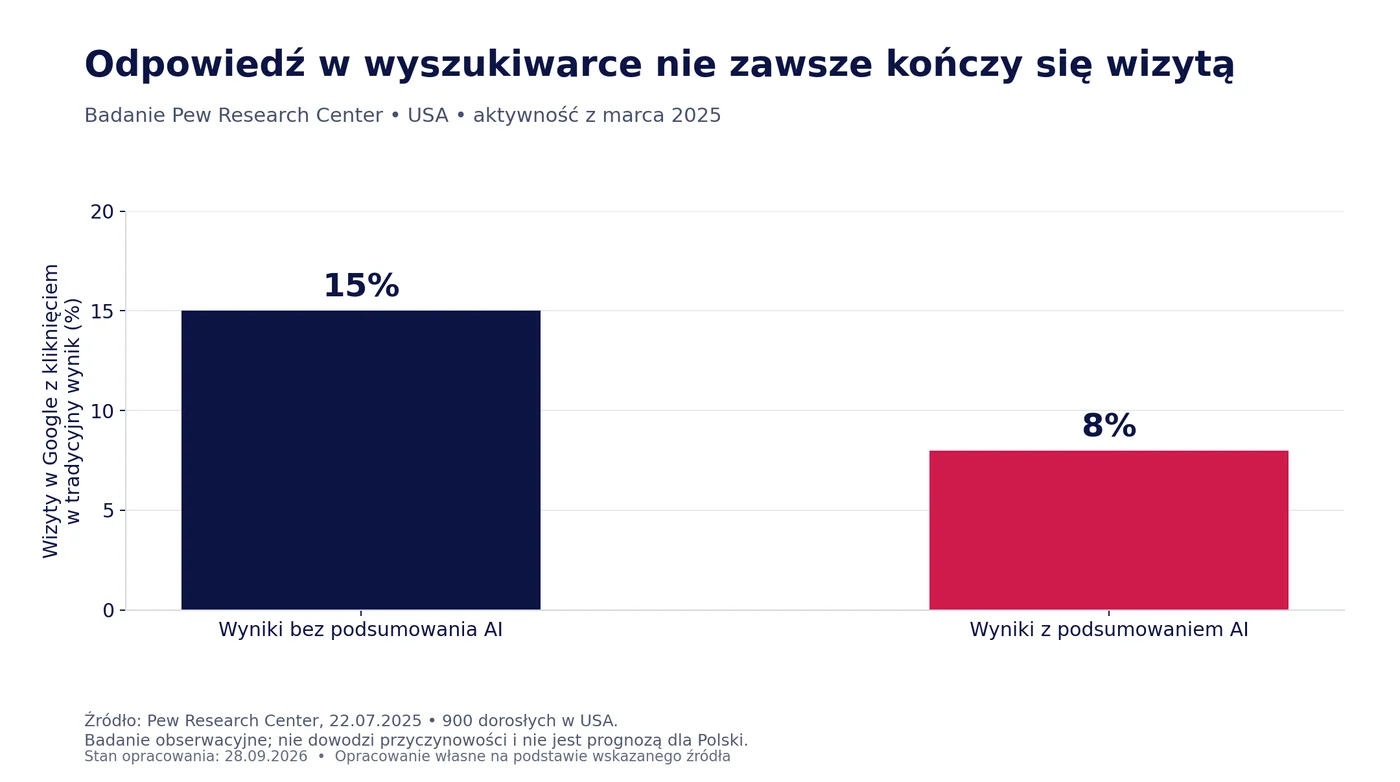
To badanie obserwacyjne. Nie dowodzi, że AI samodzielnie spowodowało całą różnicę, i nie pozwala przenieść tych wartości na każdą polską witrynę. Nie należy też traktować go jako pełnego pomiaru wszystkich kliknięć Google na świecie.
Dla właściciela strony jest to sygnał, by rozdzielać widoczność od odwiedzin. Treść może pojawić się w wynikach lub zostać przywołana w odpowiedzi, ale użytkownik może nie otworzyć strony. Warto więc budować materiały, które dają powód do dalszego działania: pełne porównanie, oryginalne dane, narzędzie, ofertę albo możliwość kontaktu.
Rozdział 25AI i klasyczne SEO: jak połączyć oba obrazy rynku?
Debata o AI często zestawia dane, które opisują odmienne zjawiska. Liczba użytkowników asystenta, liczba zapytań w Google i liczba przejść do witryny to trzy różne informacje. Nie powinny trafiać do jednego rankingu udziałów bez wspólnej definicji rynku.
W sierpniu 2025 r. Google deklarowało, że łączny wolumen organicznych kliknięć z wyszukiwarki do stron pozostawał względnie stabilny rok do roku. Była to deklaracja dostawcy dotycząca agregatu, bez pełnego publicznego szeregu liczbowego pozwalającego samodzielnie odtworzyć analizę.[23]
Nie musi ona przeczyć obserwacji, że część konkretnych stron traci ruch. Stabilna suma może współistnieć ze zmianą podziału kliknięć między serwisy. Z kolei badanie dotyczące określonej grupy użytkowników i rodzaju wyników nie opisuje automatycznie całego globalnego wolumenu.
Trzy pytania zamiast jednego hasła
Czy firma jest widoczna? Sprawdź obecność jej stron i informacji o marce tam, gdzie odbiorcy szukają odpowiedzi. Wyszukanie jednego przykładowego pytania jest obserwacją, a nie statystycznym pomiarem całej widoczności.
Czy użytkownik przechodzi dalej? Mierz wizyty z rozpoznanych źródeł, a dane z odpowiedzi AI analizuj oddzielnie, jeśli narzędzie i dostępne informacje pozwalają je zidentyfikować. Brak rozpoznanego źródła nie jest dowodem braku wpływu AI.
Czy pojawia się rezultat? Oceń zapytania ofertowe, sprzedaż, rezerwacje lub inne działania ważne dla firmy. Cytowanie bez kliknięcia i kliknięcie bez konwersji mogą mieć inne znaczenie biznesowe.
Według dokumentacji Google dane o stronach pojawiających się w AI Overviews i AI Mode są uwzględniane w ogólnych wynikach Search Console dla typu wyszukiwania „Web”. Nie dodawaj takich kliknięć ponownie do sumy Google jako osobnego, rozłącznego kanału. Zewnętrzne narzędzia AI i funkcje AI wewnątrz wyszukiwarki wymagają odrębnego podejścia do klasyfikacji.[33]
Co pozostaje wspólne?
Firma nadal potrzebuje wiarygodnych informacji, zrozumiałej oferty i strony, na której użytkownik może wykonać kolejny krok. Nowe formaty odpowiedzi zwiększają liczbę miejsc, w których marka może się pojawić, ale nie zwalniają z mierzenia realnego zainteresowania.
W praktyce warto prowadzić osobny wątek monitoringu AI, zachowując ciągłość podstawowych danych o wyszukiwaniu. Dzięki temu nowy kanał nie zaciera informacji o tym, co dzieje się w głównych źródłach ruchu.
Rozdział 26Od widoczności do wizyt i wyniku biznesowego
Ruch można analizować jako sekwencję mierzalnych etapów. W Google Search Console liczba kliknięć odpowiada liczbie wyświetleń pomnożonej przez CTR, czyli odsetek wyświetleń zakończonych kliknięciem. Porównuj ten sam zakres danych i korzystaj z wartości bez nadmiernego zaokrąglania.[24]
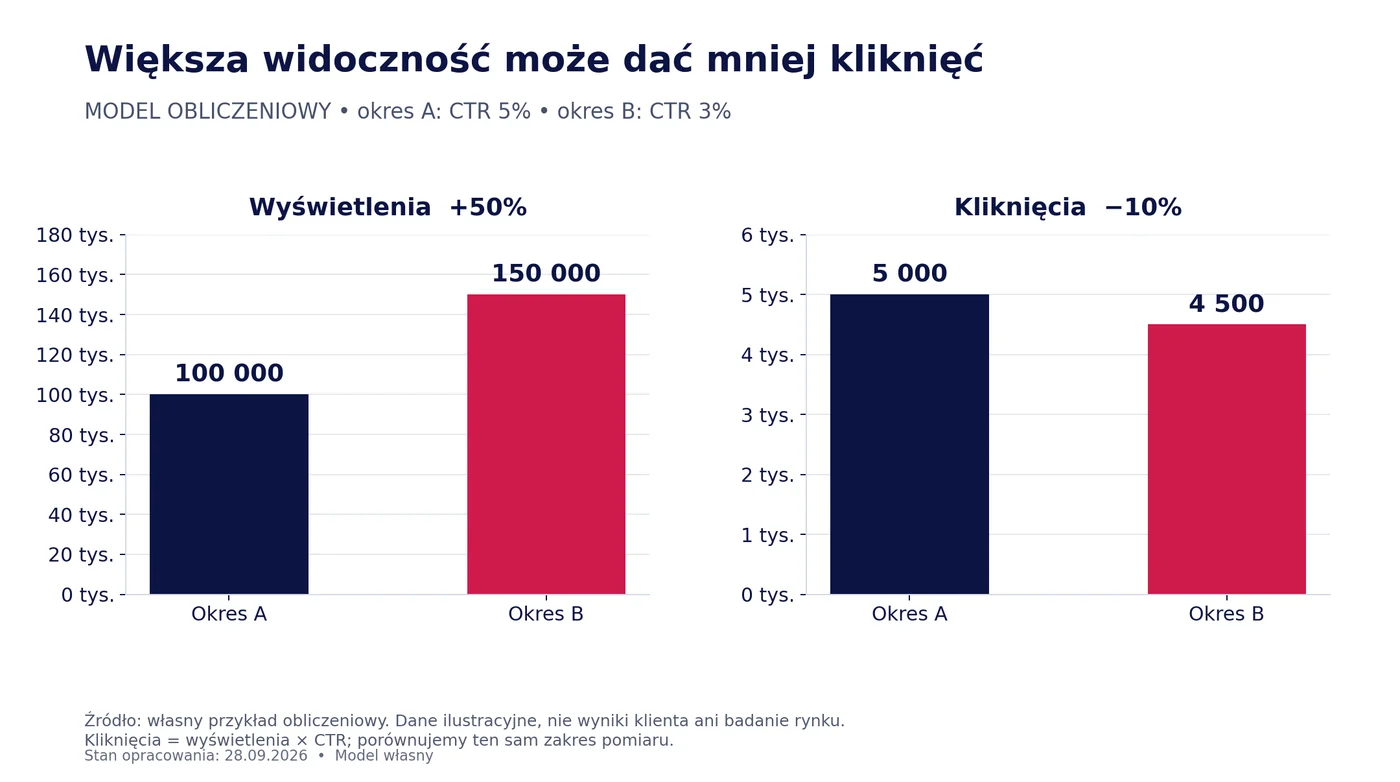
Przykład ilustracyjny: 100 tys. wyświetleń przy CTR 5% daje 5 tys. kliknięć. Po wzroście wyświetleń do 150 tys. i spadku CTR do 3% otrzymujemy 4,5 tys. kliknięć. Widoczność wzrosła o 50%, a kliknięcia spadły o 10%. To dane modelowe, nie wynik badania rynku.
Mniej sesji może przynieść więcej zapytań ofertowych
Drugi przykład dotyczy już analityki witryny: 10 tys. sesji przy 2% sesji zakończonych pozyskaniem kontaktu daje 200 takich sesji. Przy 8 tys. sesji i wyniku 3% otrzymujemy 240, czyli o 20% więcej mimo mniejszego ruchu. Definicję konwersji trzeba utrzymać bez zmian.
Nie utożsamiaj kliknięć Search Console z sesjami w analityce ani formularzy z liczbą unikalnych klientów. Oddzielna kontrola każdego etapu pomaga stwierdzić, czy problemem jest widoczność, atrakcyjność wyniku, pomiar, dopasowanie odbiorców czy działanie strony.
Rozdział 27Jak sprawdzić własną historię ruchu?
Dane rynkowe odpowiadają na pytanie o otoczenie. Historia Twojej witryny wymaga własnych pomiarów. Punktem wyjścia jest spójny zestaw okresów oraz informacja, czy w międzyczasie zmieniały się narzędzia, zgody, domena lub sposób rejestrowania zdarzeń.
Google Search Console pozwala analizować między innymi kliknięcia, wyświetlenia, CTR oraz średnią pozycję. Dane można rozpatrywać według stron, zapytań, krajów i urządzeń. Google Analytics 4 w raporcie pozyskiwania ruchu opisuje źródła sesji. Te narzędzia obserwują różne etapy i nie muszą pokazywać identycznych liczb.[24][25]
Prosty proces porównania
- Wybierz pełne miesiące oraz te same miesiące poprzedniego roku, aby ograniczyć wpływ sezonowości.
- Oddziel ruch organiczny od płatnych kampanii. W ramach dostępnych danych rozdziel źródła, kraje i urządzenia.
- Porównaj najpierw bezwzględne liczby, a dopiero później udziały procentowe.
- Sprawdź, które strony i grupy tematów odpowiadają za największą zmianę.
- Dodaj liczbę zapytań ofertowych, transakcji albo innych ustalonych rezultatów.
- Zaznacz migracje, zmiany pomiaru, przebudowy strony i ważne zdarzenia biznesowe.
Minimalny zestaw do miesięcznego raportu
| Obszar | Co zapisać? | Po co? |
|---|---|---|
| Wyszukiwanie Google | Kliknięcia i wyświetlenia | Rozdzielenie widoczności od reakcji |
| Analityka witryny | Sesje według źródła i urządzenia | Ocena rzeczywistego dopływu wizyt |
| Wynik biznesowy | Kontakty, sprzedaż lub rezerwacje | Ocena wartości ruchu |
| Zmiany w serwisie | Data i opis ważnej zmiany | Interpretacja załamań szeregu |
Nie porównuj bez komentarza historycznych danych z innego systemu analitycznego z nowym pomiarem. Zmiana definicji sesji, konfiguracji lub zakresu rejestrowania może wyglądać jak zmiana zainteresowania użytkowników. Najpierw ustal, czy mierzysz to samo, a dopiero później opisuj tempo wzrostu.
Rozdział 28Jak diagnozować spadek ruchu krok po kroku
Spadek wizyt może wynikać z mniejszego popytu, zmiany widoczności, innego zachowania w wynikach lub błędu pomiaru. Google w swojej dokumentacji zaleca sprawdzanie między innymi aktualizacji systemów, problemów technicznych, sezonowości i anomalii danych. Zbieżność dat jest punktem startowym analizy, nie dowodem przyczyny.[32]
| Zaobserwowany sygnał | Hipoteza do sprawdzenia | Następny krok |
|---|---|---|
| Spadają wyświetlenia i kliknięcia | Mniej zapytań lub utrata widoczności | Porównaj strony, zapytania, kraje i sezon |
| Wyświetlenia są podobne, CTR spada | Inny układ wyników lub gorsze dopasowanie | Sprawdź te same grupy zapytań i urządzeń |
| Kliknięcia stabilne, sesje spadają | Zmiana pomiaru lub problem z witryną | Sprawdź wdrożenia, zgody i dostępność strony |
| Sesje stabilne, kontakty spadają | Problem formularza lub oferty | Przetestuj ścieżkę kontaktu i jakość leadów |
| Spadek dotyczy jednej grupy stron | Problem tematu lub szablonu | Porównaj tę grupę z pozostałymi stronami |
| Wiele kanałów spada tego samego dnia | Problem techniczny lub pomiarowy | Sprawdź serwer, zmiany kodu i rejestrowanie |
Tabela jest procedurą diagnostyczną. Żaden pojedynczy wzorzec nie daje pewnego rozpoznania. Dobrze udokumentowana analiza zawiera także alternatywne wyjaśnienia oraz wynik testu, który pozwala je odrzucić.
Ustal zakres przed zmianami
Zapisz datę początku problemu, liczbę dotkniętych stron, urządzenia i kraj. Sprawdź, czy spadek występuje również rok do roku. Zanotuj migracje, zmiany treści, kampanie i problemy z pomiarem. Gdy porównujesz frazy, oddziel zapytania o markę od pozostałych; wzrost rozpoznawalności marki może maskować spadek pozyskiwania nowych odbiorców.
Dopiero po tej analizie wybierz działanie. Masowa przebudowa dobrze działających stron w reakcji na pojedynczy słabszy miesiąc może utrudnić ustalenie, co rzeczywiście się wydarzyło. Po wdrożeniu zachowaj informację o dacie i ponownie oceń te same wskaźniki.
Rozdział 29Co wynika z danych dla firmy w Polsce?
Dane przemawiają za utrzymaniem Google jako głównego punktu odniesienia, jednocześnie pokazując sens kontrolowania pozostałych źródeł. Najlepszy podział działań zależy od odbiorców i wartości wizyt, a nie od samego miejsca wyszukiwarki w rankingu.
Firma lokalna
Rozdziel wizyty z telefonów i komputerów. Sprawdź, czy użytkownik potrafi szybko znaleźć zakres usługi, lokalizację, godziny i sposób kontaktu. Wysoki udział Google w ruchu mobilnym na poziomie kraju sugeruje istotny punkt kontroli, ale priorytety ustal na podstawie własnych kontaktów i rezerwacji.
Sklep internetowy
Zbadaj, które źródła prowadzą do kategorii i produktów, a które głównie do poradników. Spadek wejść na treści informacyjne nie musi oznaczać identycznego spadku zainteresowania zakupem. Porównuj liczbę transakcji i wartość sprzedaży, uwzględniając dostępność produktów oraz sezon.
Firma obsługująca przedsiębiorstwa
Jeżeli odbiorcy częściej pracują na komputerach, sprawdź rolę Bing. Polski udział tej wyszukiwarki na desktopie jest wyższy niż na telefonach, ale nie dowodzi automatycznie wyższej konwersji w B2B. To hipoteza do sprawdzenia w danych firmy.[4][5]
Wydawca lub serwis poradnikowy
Oddziel tematy, w których krótka odpowiedź zaspokaja potrzebę użytkownika, od materiałów wymagających pogłębienia. Obserwuj nie tylko kliknięcia, lecz także powracających odbiorców i działania wykonywane po wejściu. Twórz zasoby, których wartość nie kończy się na pojedynczym zdaniu odpowiedzi.
Firma rozwijająca sprzedaż za granicą
Zacznij od danych dla kraju docelowego. Czeskiego, koreańskiego czy chińskiego rynku nie należy opisywać udziałami z Polski. Weryfikuj lokalny język potrzeb, typy wyników oraz realne możliwości obsługi klienta.
Wspólna zasada: statystyki rynkowe pomagają wybrać pytania, które należy zadać. Nie zastępują informacji o opłacalności konkretnego kanału. Nawet niewielkie źródło może być wartościowe, jeśli dostarcza odpowiednich odbiorców.
Rozdział 30Plan pracy na 90 dni i ocena zależności od Google
Dane historyczne są użyteczne wtedy, gdy prowadzą do konkretnych decyzji. Poniższy plan jest propozycją organizacji pracy. Nie zakłada gwarantowanego wzrostu ruchu w określonym terminie.
Dni 1–30: wiarygodna baza porównania
Ustal, co oznacza sukces: kontakt, rezerwacja, transakcja czy powrót czytelnika. Sprawdź pomiar, oddziel wejścia organiczne od płatnych i zapisz wyniki według urządzeń oraz krajów. Zidentyfikuj strony odpowiadające za większość wartościowych działań.
Oblicz dwie osobne miary zależności: udział Google w całym ruchu witryny i udział Google w ruchu z wyszukiwarek. Firma może mieć 90% wejść wyszukiwarkowych z Google, ale znacznie mniejszy udział Google w całej działalności dzięki innym kanałom. Nie stosuj jednego uniwersalnego progu ryzyka dla wszystkich firm.
Dni 31–60: test jednej sprawdzalnej hipotezy
Wybierz ograniczony zakres pracy, na przykład poprawę oferty na najważniejszych stronach lub sprawdzenie źródeł ruchu z komputerów. Zapisz hipotezę, miarę powodzenia, zakres stron i datę wdrożenia. Zostaw porównywalną grupę bez zmian, jeśli jest to możliwe i nie opóźnia potrzebnych napraw.
Przykład: „Użytkownicy znajdują usługę, lecz rzadko przechodzą do kontaktu. Uprościmy formularz i sprawdzimy odsetek sesji zakończonych wysłaniem poprawnego zgłoszenia”. To bardziej użyteczny cel niż ogólne „zwiększymy widoczność”.
Dni 61–90: ocena i kolejna decyzja
Porównaj wyniki z bazą, sezonem i grupą odniesienia. Przy małym ruchu wydłuż obserwację zamiast wyciągać wniosek po kilku konwersjach. Oceń również jakość kontaktów, nie tylko ich liczbę. Wpływ treści i zmian SEO może wymagać dłuższego czasu niż cały ten plan.
Decyzją końcową może być rozszerzenie działania, korekta hipotezy lub zakończenie nieskutecznego testu. Do paczki danych dołączono prosty szablon CSV raportu i dziennik zmian, które pomagają zachować tę ciągłość.
Rozdział 31Najczęstsze pytania i błędne wnioski
Czy Google traci dominację?
Czy Bing ma 6,24% wszystkich polskich internautów?
Czy AI zastąpiło wyszukiwarki?
Przedstawione źródła nie uzasadniają takiego stwierdzenia. Odpowiedzi AI zmieniają doświadczenie wyszukiwania, ale mogą też być częścią samej wyszukiwarki. Nie należy przeciwstawiać całej aktywności AI całemu wyszukiwaniu, jakby były to rozłączne zbiory.
Czy wzrost udziału oznacza wzrost liczby wizyt?
Dopiero znajomość wielkości całego mierzonego rynku pozwala przejść od udziału do wolumenu. Przy samych procentach można wiarygodnie opisać zmianę struktury, ale nie bezwzględną liczbę dodatkowych wejść.
Dlaczego moja strona ma inne proporcje niż Polska?
Może obsługiwać inną grupę odbiorców, kraj, urządzenia lub typ potrzeb niż cała próba. Może też mieć inną widoczność w poszczególnych usługach. Różnica nie jest automatycznie błędem pomiaru ani dowodem nieprawidłowej strategii.
Czy da się przewidzieć udziały za pięć lat?
Nie na podstawie samego przedłużenia linii z kilku ostatnich miesięcy. Scenariusze można budować, ale trzeba jawnie opisać założenia. W tej publikacji nie podajemy pozornie dokładnej prognozy. Historia pokazuje zarówno trwałość dominującej pozycji, jak i znaczenie zmian urządzeń oraz lokalnych rynków.
Jaka jest najważniejsza lekcja?
Rynek zwiększył skalę, a podział przejść i sposób korzystania z wyników ewoluowały. Dlatego firma powinna jednocześnie monitorować wielkość własnego ruchu, jego źródła i wartość biznesową. Żadna pojedyncza liczba nie zastępuje tych trzech perspektyw.
Rozdział 32Jak oceniać wiarygodność statystyk
Profesjonalny raport nie nadaje wszystkim liczbom tej samej roli. Statystyki mogą być dobrym źródłem informacji o własnym zakresie, a jednocześnie nie nadawać się do odpowiedzi na inne pytanie. Poniższa karta porządkuje wykorzystane materiały.
| Rodzaj danych | Do czego je wykorzystujemy | Granica interpretacji |
|---|---|---|
| Statcounter | Struktura przejść według źródła, kraju i urządzenia | Próba witryn, nie spis wszystkich zapytań |
| ITU | Globalna skala korzystania z internetu | Osoby, nie zapytania; dane podlegają rewizjom |
| GUS | Dostęp gospodarstw do internetu w Polsce | Określona populacja badania, nie ruch witryn |
| Komunikaty Google | Deklarowana skala własnego produktu | Dane dostawcy, bez pełnego publicznego szeregu |
| BrightEdge 2019 | Historyczna struktura kanałów w badanej próbie | Wykluczony Direct; nie bieżący wynik Polski |
| SparkToro i Datos | Zachowania po wyszukiwaniu w próbie UE i USA | Ograniczenia panelu i urządzeń |
| Pew 2025 | Porównanie zachowania w określonym badaniu USA | Obserwacja, nie dowód przyczynowości |
Zakresy i ograniczenia:[1][8][12][14][11][27][28][22]. Własne obliczenia udziałów i modele są opisane przy odpowiednich tabelach oraz wykresach.
Precyzja zapisu nie oznacza pewności do setnej procenta
Dwie cyfry po przecinku ułatwiają odtworzenie eksportu i sprawdzenie rachunków. Nie oznaczają, że znamy „prawdziwy” udział całego rynku z taką dokładnością. Bez informacji o schemacie doboru próby i zależnościach obserwacji nie wyliczamy własnych przedziałów ufności na podstawie samej liczby odsłon.
Co zostało dodatkowo sprawdzone
Najważniejsze roczne eksporty świata i Polski oraz oba polskie zestawienia urządzeń pobrano ponownie. Ich zawartość była zgodna z plikami użytymi w pierwszym wydaniu. Porównano też odczyty sierpnia 2026 z nowymi szeregami miesięcznymi. Ten test potwierdza odtwarzalność danych wejściowych, ale nie jest niezależnym audytem metodologii Statcounter.
Rozdział 33Metodologia, dane i aktualizacja publikacji
Stan opracowania: 28 września 2026 r. Podstawowa analiza udziałów obejmuje pełne lata 2009–2025. Sierpień 2026 r. jest osobnym odczytem miesięcznym. Dodatkowy szereg miesięczny obejmuje okres od stycznia 2023 do sierpnia 2026. Dane historyczne pobrano z publicznego eksportu Statcounter, a adresy zapytań zapisano w rejestrze retrieval.json w paczce danych.
Zasady obliczeń
Udziały prezentujemy zwykle do dwóch miejsc po przecinku. Zmiana w punktach procentowych jest różnicą dwóch udziałów. Relację udziałów obliczamy jako wartość końcową podzieloną przez początkową. Nie wyprowadzamy z tego liczby użytkowników ani wolumenu wizyt.
W szeregu Yandex sumujemy kolumny „YANDEX” i „YANDEX RU”. Nie przekształcamy pozostałych historycznych kategorii. Tabele obejmują wybrane marki, a pełne CSV zachowują wszystkie dostępne kolumny. Nie uzupełniamy brakujących lat przez interpolację.
Dane o internautach pochodzą z jednej edycji ITU z listopada 2025 r. Polska dostępność internetu opiera się na publikacjach GUS oraz komunikacie Ministerstwa Cyfryzacji cytującym GUS. Informacje o rocznej skali Google są komunikatami samej firmy, z odrębnymi datami odniesienia.
Jak korzystać z grafik i danych?
Wykresy oznaczone Statcounter oraz odpowiadające im opracowania danych są udostępnione na warunkach CC BY-SA 3.0: zachowaj przypisanie źródła, link do Statcounter i informację o licencji. Szczegóły znajdują się w pliku CZYTAJ-MNIE w paczce danych oraz w źródle licencji.[1][26]
Modele urządzeń oraz przejścia od wyświetleń do kliknięć oznaczono jako przykłady obliczeniowe. Nie są prognozami ani rzeczywistymi wynikami klienta. Pozostałe wykresy mają własne przypisy źródłowe. Realistyczna grafika otwierająca jest ilustracją wygenerowaną z użyciem AI. Pokazuje poglądowe interfejsy; nie przedstawia autentycznych archiwalnych zrzutów ekranów ani wyników konkretnego konta analitycznego.
Co zaktualizować w kolejnej edycji?
Po zamknięciu 2026 r. pobierz nowy roczny agregat, zamiast tworzyć go z przypadkowego miesiąca. Sprawdź komunikaty dostawców, nowe dane ITU i GUS oraz ewentualne zmiany nazw kategorii. Zapisz datę pobrania i zachowaj pliki źródłowe. Dzięki temu artykuł pozostanie sprawdzalny również wtedy, gdy dynamiczne strony pokażą już nowsze dane.
Zespół icomSEOAutorzy raportu
Autorami raportu są cztery osoby z zespołu icomSEO. Karty poniżej prowadzą do profili autorów.
 Jacek KałużaChief Operating OfficerProfil autora →
 Dawid SasielaChief Sales OfficerProfil autora →Daria GrudzieńCopywriterka SEO i specjalistka content marketinguProfil autora →
 Hubert ZieniewiczSEO AI APP DeveloperProfil autora →
Czytaj dalejPowiązane materiały
Materiały źródłoweŹródła
Dane pobrano 28 września 2026 roku. Strony Statcounter są dynamiczne i po czasie pokazują nowsze okresy, dlatego dokładne adresy eksportów zapisaliśmy w paczce danych.
- Metodologia, definicja przejścia, korekty i licencja danych, Statcounter Global Stats
- Świat, wszystkie urządzenia, eksport roczny 2009–2025, Statcounter Global Stats; plik search_ww_yearly.csv
- Polska, wszystkie urządzenia, eksport roczny 2009–2025, Statcounter Global Stats; plik search_pl_yearly.csv
- Polska, komputery i laptopy, pełny rok 2025, Statcounter Global Stats; plik search_pl_desktop_2025.csv
- Polska, telefony, pełny rok 2025, Statcounter Global Stats; plik search_pl_mobile_2025.csv
- Świat, wszystkie urządzenia, sierpień 2026, Statcounter Global Stats; plik search_ww_monthly.csv
- Polska, wszystkie urządzenia, sierpień 2026, Statcounter Global Stats; plik search_pl_monthly.csv
- Key ICT indicators, edycja listopad 2025; internet, świat, 2005–2025, ITU; arkusz By dvpmnt status and spec. reg., wiersze 125–127
- Facts and Figures 2025: globalna liczba internautów, International Telecommunication Union; 17.11.2025
- Zeitgeist 2012: 1,2 biliona wyszukiwań, Google
- More opportunities for your business on Google Search, Google; 21.05.2025; przypis: dane wewnętrzne ze stycznia 2025
- Społeczeństwo informacyjne w Polsce w 2015 r., Główny Urząd Statystyczny
- Polacy i szybki internet: dane GUS za 2020 r., Ministerstwo Cyfryzacji; 21.12.2020
- Polska w liczbach: gospodarstwa z dostępem do internetu, 2015 i 2025, Główny Urząd Statystyczny; zakres: co najmniej jedna osoba w wieku 16–74 lata
- From the garage to the Googleplex, Google: historia firmy
- Microsoft’s New Search at Bing.com Helps People Make Better Decisions, Microsoft; 28.05.2009
- Building for the next moment: mobile w dziesięciu krajach, Google Inside AdWords; 05.05.2015
- Chiny, wszystkie urządzenia, pełny rok 2025, Statcounter Global Stats; plik search_cn_2025.csv
- Rosja, wszystkie urządzenia, pełny rok 2025, Statcounter Global Stats; plik search_ru_2025.csv
- Korea Południowa, wszystkie urządzenia, pełny rok 2025, Statcounter Global Stats; plik search_kr_2025.csv
- Czechy, wszystkie urządzenia, pełny rok 2025, Statcounter Global Stats; plik search_cz_2025.csv
- Google users are less likely to click on links when an AI summary appears in the results, Pew Research Center; 22.07.2025
- AI in Search is driving more queries and higher quality clicks, Google, Liz Reid; 06.08.2025
- Performance report (Search results): Overview and basic setup, Google Search Console Help
- Traffic acquisition report, Google Analytics Help
- Creative Commons Attribution-ShareAlike 3.0 Unported, Licencja danych Statcounter i oznaczonych opracowań pochodnych
- Organic Channel Share Expands to 53.3% of Traffic, BrightEdge Research; dane z maja 2019; str. 5 i 9; Direct wykluczony
- 2024 Zero Click Search Study, SparkToro i Datos; publikacja lipiec 2024; porównanie łączące urządzenia: styczeń–maj 2024
- DMA Choice Screen, Google Android; opis wdrożeń od marca 2024
- Polska, wszystkie urządzenia, miesięcznie od stycznia 2023 do sierpnia 2026, Statcounter Global Stats; search_pl_monthly_2023_2026.csv
- Świat, wszystkie urządzenia, miesięcznie od stycznia 2023 do sierpnia 2026, Statcounter Global Stats; search_ww_monthly_2023_2026.csv
- Debugging drops in Google Search traffic, Google Search Central
- AI features and your website, Google Search Central; zakres pomiaru funkcji AI w Search Console




